
მთავარი
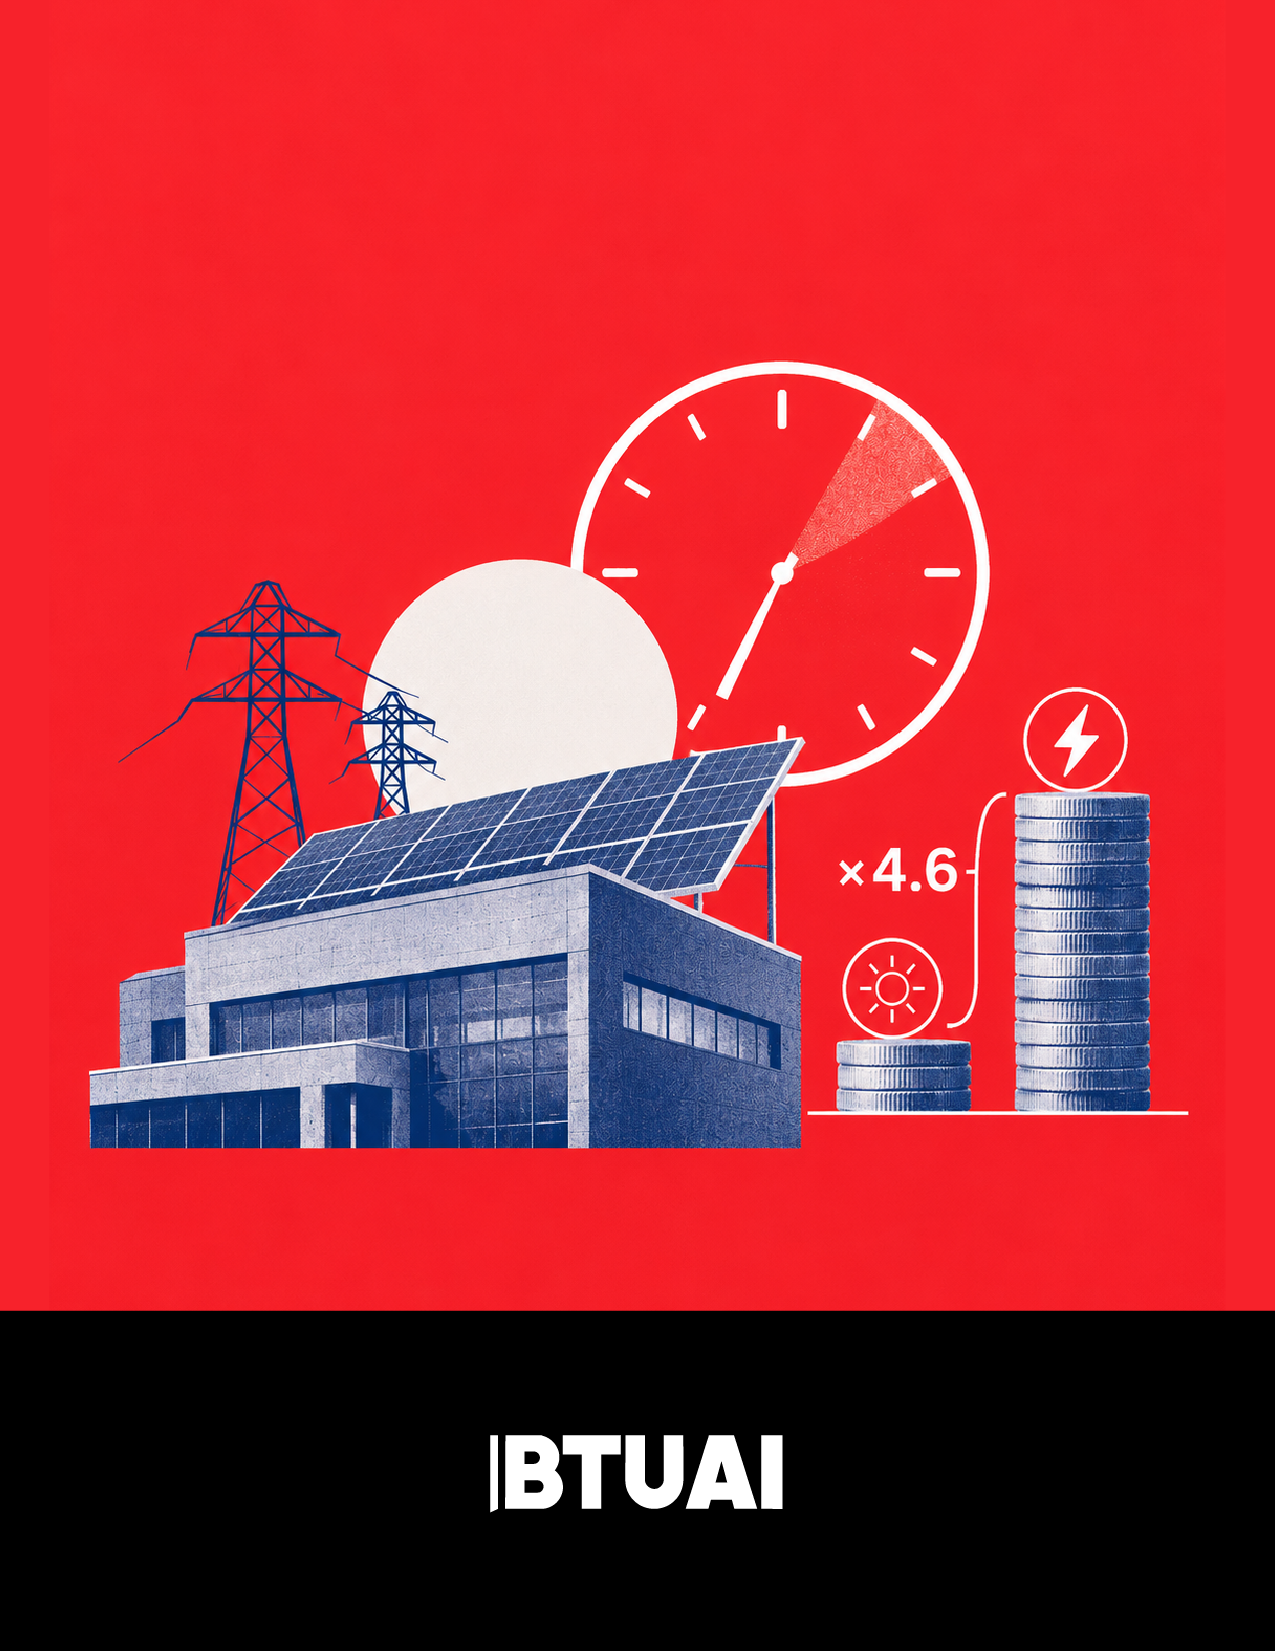
BTU-ს მკვლევრების გამოთვლით, ნეტო დარიცხვის პირობებში „ეპ ჯორჯია მიწოდების“ დაბალი ძაბვის არასაყოფაცხოვრებო მომხმარებლისთვის ადგილზე გამოყენებული მზის ენერგიით ასარიდებელი ტარიფი ჭარბი ენერგიის გასაყიდ ფასს დაახლოებით 4.6-ჯერ აღემატება, დღგ-ის გარეშე. ეს სხვაობა მზის პროექტის შეფასებაში მომხმარებლის სამუშაო საათებსა და რეალურ დატვირთვას მეტ მნიშვნელობას ანიჭებს.
მთავარი მიგნებები
- 2026 წლის 26 ოქტომბერს შემოწმებული ტარიფებით, „ეპ ჯორჯია მიწოდების“ 220/380-ვოლტიანი არასაყოფაცხოვრებო მომხმარებლის შესყიდვის ტარიფი 30.265 თეთრი/კვტსთ-ია, ნეტო დარიცხვით ჭარბი ენერგიის ფასი – 6.556 თეთრი/კვტსთ; ორივე დღგ-ის გარეშე.
- BTU-ს მკვლევრების გამოთვლით, ამ ორი ფასის შეფარდება 4.62-ია; ეს თითოეული კილოვატსაათის გამოყენების გზებს ადარებს და არ ზომავს მზის სადგურის უკუგებას.
- BTU-ს მკვლევრების შეფასებით, საქართველოში ნეტო დარიცხვის პროექტი უნდა შეფასდეს მომხმარებლის რეალური დატვირთვითა და მიერთების სტატუსით: მეტი წლიური გამომუშავება ავტომატურად მეტ ეკონომიკურ სარგებელს არ ნიშნავს.
მზის პანელებით მიღებული ერთი და იგივე კილოვატსაათი ბიზნესისთვის ერთნაირ ეკონომიკურ სარგებელს აღარ ნიშნავს. თუ საწარმო ამ ელექტროენერგიას გამომუშავებისას თავად მოიხმარს, ქსელიდან შესაბამისი რაოდენობის ყიდვა აღარ სჭირდება. თუ ჭარბ ენერგიას ქსელში გაუშვებს, ნეტო დარიცხვის პირობებში სანაცვლოდ ცალკე ფასით მიიღებს ანაზღაურებას. ამ ორ თანხას შორის სხვაობა მზის პროექტის არჩევანს ცვლის: მხოლოდ წლიური გამომუშავების ცოდნა საკმარისი აღარ არის.
BTU-ს მკვლევრებმა „ეპ ჯორჯია მიწოდების“ დაბალი ძაბვის არასაყოფაცხოვრებო ტარიფი იმავე მიმწოდებლის ნეტო დარიცხვის შესყიდვის ფასს შეადარეს. მათი სხვაობა გვიჩვენებს, რამდენად განსხვავდება აუცილებელი შესყიდვის შემცირებისა და ჭარბი გამომუშავების გაყიდვის ფულადი შედეგი. ამ შედარებისთვის ორივე ფასი დღგ-ის გარეშეა აღებული, რათა განსხვავებული საგადასახადო საფუძველი ეკონომიკურ სხვაობასთან არ აგვერიოს. [1,2]
საკითხი 25 ოქტომბერს BM.GE-ის მიერ გამოქვეყნებულმა ბიზნესის შეფასებამ კვლავ წამოსწია. ბაზრის მონაწილეები ახალი ანგარიშსწორების პირობებში პროექტებისადმი ინტერესის შემცირებაზე საუბრობენ. ეს განცხადებები სექტორის გამოცდილებაზე მიანიშნებს, თუმცა ბაზრის მთლიანი მოთხოვნის სტატისტიკას არ წარმოადგენს. უფრო ფართო კითხვაა, რას ცვლის უკვე მიღებული წესი ქართული ბიზნესის ენერგეტიკულ არჩევანში და რატომ შეიძლება ერთნაირი პანელები ორ საწარმოს განსხვავებულ შედეგს აძლევდეს. [5]
ორი ფასი ერთი კილოვატსაათისთვის
გამოქვეყნებული ტარიფების მიხედვით, აღნიშნული დაბალი ძაბვის არასაყოფაცხოვრებო მომხმარებელი ქსელიდან მიღებული ელექტროენერგიისთვის თითო კილოვატსაათზე დღგ-ის გარეშე 30.265 თეთრს იხდის. სემეკის ნეტო დარიცხვის ცხრილში „ეპ ჯორჯია მიწოდებისთვის“ ჭარბი ენერგიის შესასყიდი ფასი 6.556 თეთრია. ამ უკანასკნელის მითითებული მოქმედების პერიოდი 2026 წლის 1 აპრილიდან 2027 წლის 1 იანვრამდეა. მომავალ წელს იმავე ფასის შენარჩუნებას ამ მონაცემით ვერ ვივარაუდებთ.
ორივე მაჩვენებლის ერთ საგადასახადო საფუძველზე მოყვანა აუცილებელია. მიმწოდებლის ცხრილში დაბალი ძაბვის ტარიფი დღგ-ის ჩათვლითაც წერია – 35.7127 თეთრი. მისი პირდაპირი შედარება დღგ-ის გარეშე შესყიდვის ფასთან სხვაობას ხელოვნურად გაზრდიდა. ამიტომ BTU-ს გადათვლა იყენებს მხოლოდ დღგ-ის გარეშე სვეტს და ეხება დასახელებულ მომხმარებელთა ჯგუფს, არა ყველა ოჯახს ან ნებისმიერი ძაბვის დონის.
„ეპ ჯორჯია მიწოდების“ დაბალი ძაბვის არასაყოფაცხოვრებო ფასების შედარება
| მაჩვენებელი | მნიშვნელობა, დღგ-ის გარეშე | სტატუსი |
|---|---|---|
| ქსელიდან შესყიდვის გამოქვეყნებული ტარიფი | 30.265 თეთრი/კვტსთ | მიმწოდებლის მონაცემი |
| ნეტო დარიცხვით ჭარბი ენერგიის შესყიდვის ფასი | 6.556 თეთრი/კვტსთ | სემეკის მონაცემი |
| ფასების სხვაობა | 23.709 თეთრი/კვტსთ | BTU-ს გამოთვლა |
| შესყიდვის ტარიფი / ჭარბი ენერგიის ფასი | 4.62-ჯერ | BTU-ს გამოთვლა; შეფარდება, არა მოგება |
წყაროები: „ეპ ჯორჯია მიწოდება“, სემეკი. შემოწმება: 26.10.2026. ჭარბი ენერგიის ფასი მოქმედებს 01.04.2026–01.01.2027; შედარება ეხება 220/380 ვოლტს და ნეტო დარიცხვას.
ეს სხვაობა უფრო გასაგები ხდება ფულის მოძრაობის გათვალისწინებით: საწარმოში უშუალოდ გამოყენებული ენერგია ამცირებს შესაძენ ენერგიას; გაყიდული ენერგია კი ქმნის შემოსავალს ან ანგარიშზე ფულად ბალანსს. პირველი გზა მოცემული ტარიფით უფრო ღირებულია თითო კილოვატსაათზე, მაგრამ მისი მოცულობა საწარმოს რეალური მოხმარებით იზღუდება. მზის პანელს ვერ მივაწერთ იმ ხარჯის დაზოგვას, რომელიც საწარმოს ისედაც არ ექნებოდა.
რატომ იცვლება წლიური ბალანსის მნიშვნელობა
ნეტო აღრიცხვა და ნეტო დარიცხვა განსხვავებული ანგარიშსწორების მექანიზმებია. პირველი ენერგიის მოცულობების გაქვითვას ეყრდნობა, მეორე კი ქსელში გაცემული ენერგიის შესყიდვასა და მიღებული მომსახურების ცალკე გადახდას. მარტივად რომ ვთქვათ, ქსელში გაცემული კილოვატსაათების ნაცვლად მომხმარებლის ანგარიშზე ფულადი ღირებულება ჩნდება. ამ ცვლილების შემდეგ ერთი წლის განმავლობაში წარმოებული და მოხმარებული თანაბარი რაოდენობა ავტომატურად ელექტროენერგიის ნულოვან ანგარიშს აღარ ნიშნავს. [4]
აქედან გამომდინარეობს BTU-ს მთავარი ანალიტიკური დასკვნა: მზის პროექტის კომერციული ღირებულება უფრო მჭიდროდ უკავშირდება იმას, როდის სჭირდება მომხმარებელს ელექტროენერგია. დიდი წლიური მოხმარება ხელსაყრელი გარემოება შეიძლება იყოს, მაგრამ საკმარისი პირობა არ არის. თუ მოხმარების მნიშვნელოვანი ნაწილი მზის გამომუშავებას არ ემთხვევა, საწარმო ჯერ შედარებით იაფად ყიდის ჭარბ ენერგიას, შემდეგ კი საჭირო ელექტროენერგიას თავისი საცალო ტარიფით იღებს.
შესაბამისად, ერთნაირი სახურავი და პანელების ერთნაირი სიმძლავრე ერთნაირ ეკონომიკურ შედეგს არ იძლევა. დღისით მოქმედ მაღაზიას, საწარმოს ან მომსახურების ობიექტს საკუთარი გამომუშავების უშუალოდ გამოყენების შესაძლებლობა შეიძლება ჰქონდეს. ძირითადად საღამოს მოქმედი ბიზნესისთვის დამთხვევა შეიძლება ნაკლები იყოს. ეს მაგალითები მექანიზმს ხსნის; არც ერთი სექტორის რეალური თვითმოხმარების წილი ამ კვლევაში გაზომილი არ არის.
მზის ენერგია და ბიზნესის ხარჯები
ქართული მცირე საწარმოსთვის ელექტროენერგია ხშირად საქმიანობის აუცილებელი დანახარჯია. სავაჭრო სივრცის განათება, პროდუქტის გაგრილება, სახელოსნოს მოწყობილობა და მომსახურების პროცესები სხვადასხვა დატვირთვას ქმნის. ენერგიის საკუთარი წყარო შეიძლება შესყიდვის ხარჯის ნაწილს ამცირებდეს, თუმცა ბიზნესისთვის შედეგი საბოლოოდ იმაზეა დამოკიდებული, რამდენ ენერგიას გამოიყენებს და რამდენის გაყიდვა მოუწევს. ტექნიკური გამომუშავება და ეკონომიკურად ღირებული გამომუშავება ამიტომ სხვადასხვა საკითხია.
BTU-ს მკვლევრების შეფასებით, ახალი ფასობრივი სხვაობა მოთხოვნას არა უბრალოდ მეტ პანელზე, არამედ უკეთ შერჩეულ პროექტზე ქმნის. მომწოდებლის კონკურენტული შეთავაზება უნდა ხსნიდეს, რატომ შეესაბამება კონკრეტული სიმძლავრე კონკრეტულ დატვირთვას. მაქსიმალურად დიდი სადგური ავტომატურად საუკეთესო ინვესტიცია არ არის: დამატებითი პანელიდან მიღებული ენერგიის უფრო დიდი ნაწილი შეიძლება გასაყიდ ჭარბ მოცულობად იქცეს. ეს არ გამორიცხავს გაფართოებას, მაგრამ მის დასაბუთებას ცვლის.
სარგებელი შეიძლება ჰქონდეს ენერგომომსახურების იმ ბიზნესსაც, რომელიც კლიენტს მხოლოდ მოწყობილობას არ აწვდის. მოხმარების მონაცემების გააზრება, სისტემის სწორად შერჩევა და შედეგის გასაგები ახსნა ღირებულების დამოუკიდებელი ნაწილი ხდება. ამ შესაძლებლობის გამოსაყენებლად საჭირო არ არის დაპირება, რომ ყველა კლიენტი ერთნაირ პროცენტს დაზოგავს. პირიქით, განსხვავებების სწორად ჩვენება უფრო სანდო შეთავაზებას ქმნის და მომხმარებელს ზედმეტი სიმძლავრის შეძენის რისკს უმცირებს.
მნიშვნელოვანია თავად საცალო ფასის შემადგენლობაც. მიმწოდებლის გამოქვეყნებულ დაბალი ძაბვის ტარიფში ენერგიის მიწოდების გარდა განაწილებისა და გადაცემის კომპონენტებია. ამიტომ გაყიდვის ფასისა და სრული საცალო ფასის სხვაობა თავისთავად არც მიმწოდებლის მოგების ზომაა და არც იმის მტკიცებულება, რომ ქსელში გაცემული ენერგია უსარგებლოა. ქსელის გამოყენებას მომსახურების ხარჯი ახლავს; მომხმარებლის პროექტის ეკონომიკა და სისტემის ხარჯების განაწილება ერთმანეთთან დაკავშირებული, მაგრამ განსხვავებული საკითხებია. [2]
ძველი და ახალი მიერთება არ უნდა ავურიოთ
საჯარო დისკუსიაში განსაკუთრებით მნიშვნელოვანია გარდამავალი პირობების სიზუსტე. 2025 წელს მიღებული კანონი შესაბამისი არსებული მიერთებისთვის პირობების შენარჩუნებას 2033 წლის 1 იანვრამდე ითვალისწინებს. ნეტო დარიცხვის წესი კი მხოლოდ შორეული ცვლილება არ არის: რეგულაცია მოიცავს ქსელის დადგენილი ზღვრის ათვისების შემდეგ მიერთების შემთხვევებსაც. ამიტომ მხოლოდ პანელის შეძენის კალენდარული თარიღი ვერ გვეტყვის, კონკრეტული პროექტი რომელი ანგარიშსწორების რეჟიმით ისარგებლებს. [3,4]
განხილული ტარიფები ნეტო დარიცხვის პროექტს ეხება; უკვე დაცულ ნეტო აღრიცხვის პროექტს საკუთარი პირობები აქვს. 2027 წლის დაწყება ყველა არსებული მფლობელისთვის ერთნაირ ცვლილებას არ ნიშნავს. მყიდველისთვის გადამწყვეტია მისი რეალური მიერთების სტატუსი და ხელშეკრულება, არა ზოგადი სარეკლამო ფრაზა.
იგივე სიფრთხილე საჭიროა მომავალი ფასების მიმართ. სადგური მრავალწლიანი აქტივია, აქ გამოყენებული შესყიდვის ფასი კი კონკრეტულ პერიოდს ეკუთვნის. დღევანდელი სხვაობა მიმდინარე წახალისების მიმართულებას კარგად აჩვენებს, მაგრამ მომავალი შემოსავლის გარანტიას ვერ იძლევა. სწორედ ამიტომ ახალი საჯარო დისკუსია უკეთესი პროექტების შეფასების მიზეზია და არა დასკვნა, რომ მზის ენერგია ყველგან მომგებიანია ან ყველგან აზრს კარგავს.
პროექტის სრული ხარჯი
ტარიფების შედარებას პროექტის სრული ხარჯი უნდა დაემატოს: კაპიტალური დანახარჯი, ფინანსირების ფასი, ტექნიკური დანაკარგი და მოვლის საჭიროება. მათი რეალურ გამომუშავებასა და მოხმარებასთან დაკავშირება გვიჩვენებს, რჩება თუ არა ხარჯების შემდეგ საკმარისი სარგებელი. საკუთარი მოხმარებისთვის გამოყენებული და გასაყიდად დარჩენილი ენერგიის სხვადასხვა ფასად შეფასება ამ ანალიზის საწყისი ნაბიჯია და არა საბოლოო პასუხი ინვესტიციის უკუგებაზე.
არც მოხმარების დროის შეცვლაა უფასო. წარმოების გადატანამ შეიძლება სამუშაო გრაფიკი, შეკვეთის შესრულება ან პროდუქტის ხარისხი შეცვალოს. ენერგიის შესყიდვაში შესაძლო ეკონომია სხვა აუცილებელი ხარჯის ზრდით არ უნდა გაქარწყლდეს. ასევე, ენერგიის შესანახი მოწყობილობა ცალკე ინვესტიციაა; მისი გამართლებულობა მხოლოდ ტარიფების სხვაობით ვერ დადგინდება. ამ ტექსტში არც შენახვის სისტემის ამოღების ვადა და არც მზის სადგურის უნივერსალური შემოსავლიანობაა გამოთვლილი.
თვითმოხმარების მაღალი წილი თავისთავად მიზნად არ უნდა იქცეს. თუ ბიზნესი მხოლოდ იმისთვის დახარჯავს დამატებით ენერგიას, რომ ქსელში ნაკლები გაყიდოს, ეს აუცილებელი შესყიდვის თავიდან აცილება აღარ იქნება. ეკონომიკური სარგებელი მაშინ ჩნდება, როცა საკუთარი გამომუშავება რეალურად საჭირო პროცესს ემსახურება. ამიტომ ენერგოეფექტურობა და საკუთარი გენერაცია ერთმანეთის შემცვლელი პასუხები არ არის: ჯერ უნდა ვიცოდეთ, რომელი მოხმარებაა საჭირო და რომელი დანაკარგის შემცირებაა შესაძლებელი. ამის შემდეგ ჩანს, რა მოცულობის მზის ენერგია ჩაანაცვლებს შესაძენ ელექტროენერგიას და რა ნაწილი დარჩება გასაყიდად.
საქართველოსთვის ამ ცვლილების მთავარი მნიშვნელობა უფრო ზუსტი ენერგეტიკული არჩევანია. როდესაც გამომუშავებული ენერგიის ორი გამოყენება განსხვავებულ ფულად შედეგს იძლევა, ბიზნესი მხოლოდ წლიურ კილოვატსაათებს აღარ უნდა უყურებდეს. BTU-ს მკვლევრების შეფასებით, კონკურენტული უპირატესობა ექნება იმ პროექტს, რომელიც მომხმარებლის რეალურ საქმიანობას ერგება: საჭირო დროს ამცირებს შესყიდვას და დარჩენილ მოცულობას მის რეალურ გასაყიდ ფასად აფასებს. ასე ხდება მზის პანელი ხარჯის მართვის გააზრებული ნაწილი და არა ერთნაირი დაპირება ყველა მომხმარებლისთვის.
კითხვები და პასუხები
მეტი პანელი ყოველთვის უკეთესი არჩევანია?
დამატებითი გამომუშავების უფრო დიდი ნაწილი შეიძლება გასაყიდ ჭარბ ენერგიად იქცეს. გაფართოება მისი დამატებითი ხარჯითა და რეალური გამოყენებით უნდა შეფასდეს.
რატომ არის ორივე ფასი დღგ-ის გარეშე?
შედარებას ერთი საგადასახადო საფუძველი სჭირდება. დღგ-იანი შესყიდვის ტარიფისა და დღგ-ის გარეშე გაყიდვის ფასის შედარება სხვაობას ხელოვნურად გაზრდიდა.
როდის იქცევა თვითმოხმარება დანაზოგად?
როდესაც საკუთარი გამომუშავება იმ საჭირო ენერგიას ანაცვლებს, რომელსაც ბიზნესი სხვა შემთხვევაში შეიძენდა. მხოლოდ ჭარბი ენერგიის თავიდან ასარიდებლად მოხმარების გაზრდა ასეთ დანაზოგს არ ქმნის.
რა განსაზღვრავს კონკრეტული პროექტის რეჟიმს?
რეალური მიერთების სტატუსი და ხელშეკრულების პირობები. მხოლოდ პანელის ყიდვის წელი ნეტო აღრიცხვისა და ნეტო დარიცხვის გასარჩევად საკმარისი არ არის.