
მთავარი
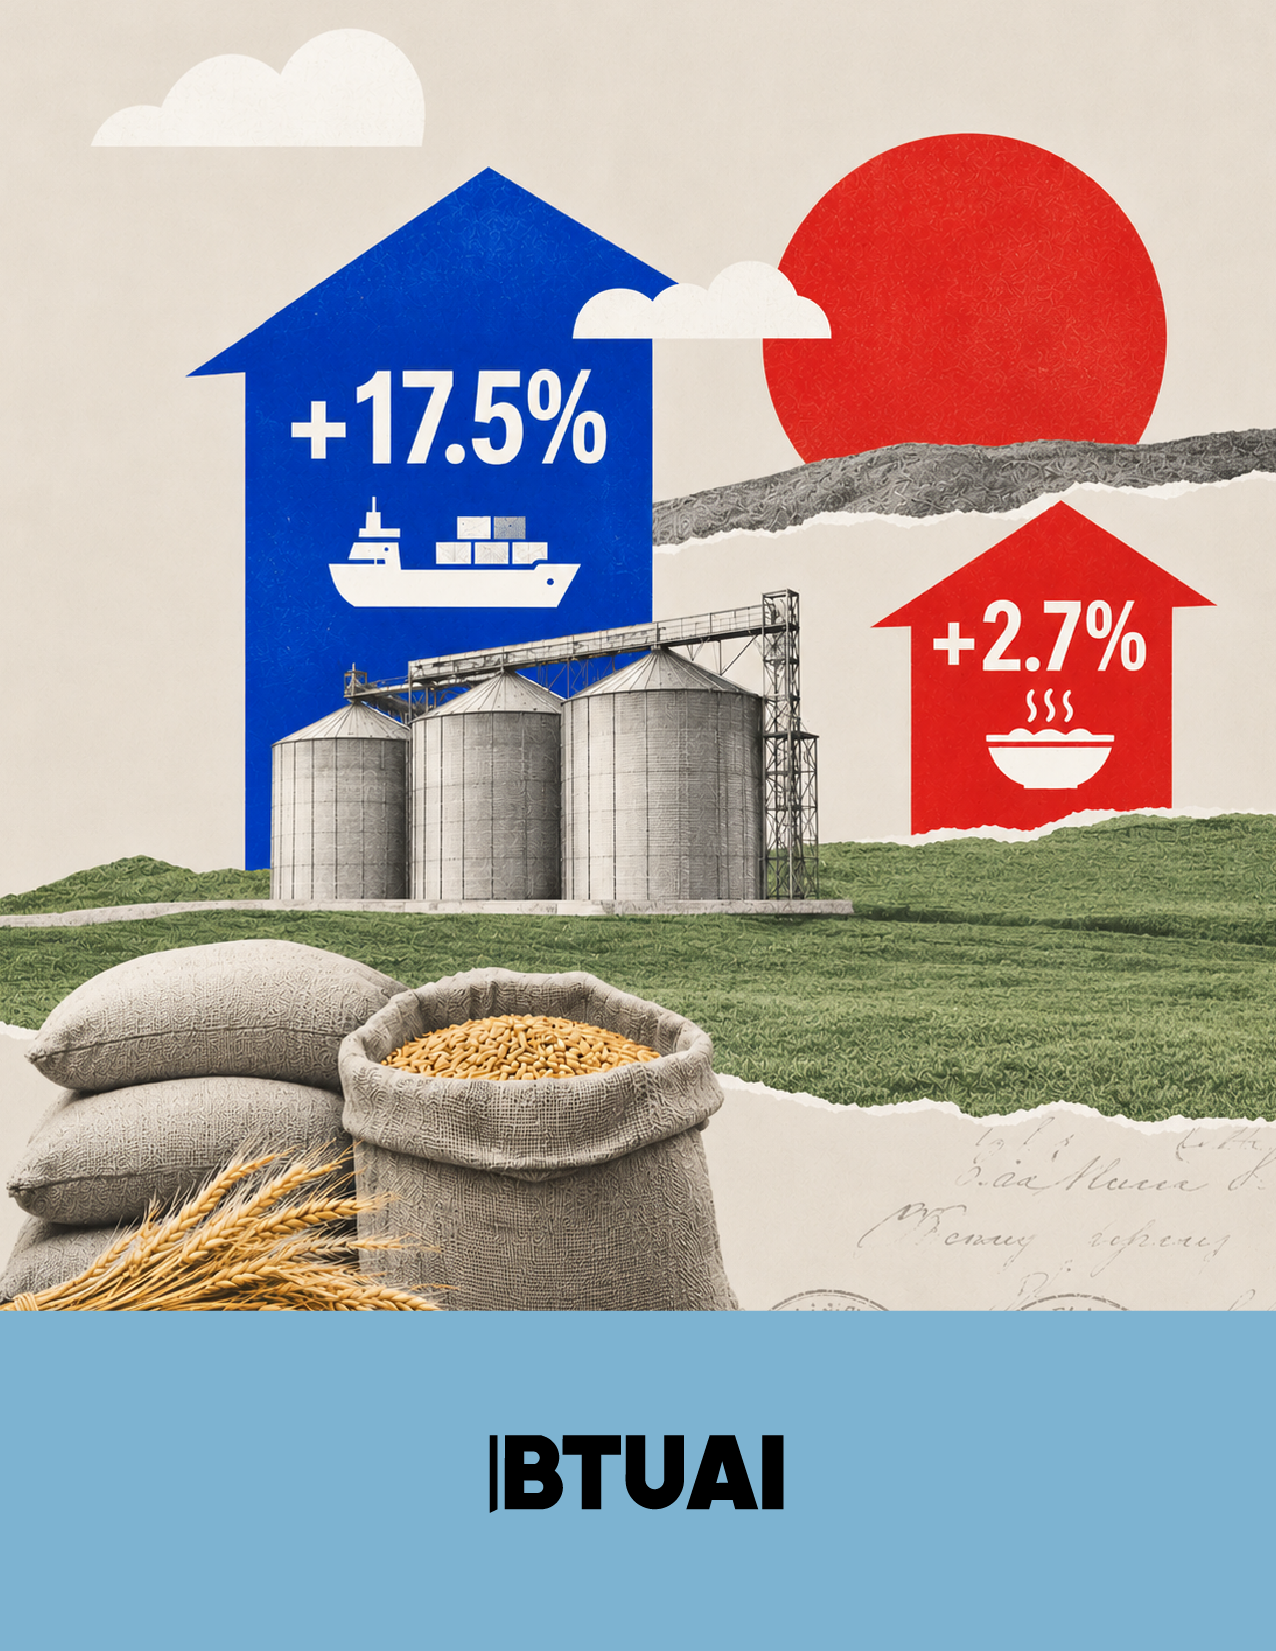
მსოფლიო ბანკის 28 ოქტომბრის ახალი სასაქონლო პროგნოზი საქართველოსთვის სურსათის გამძლეობას მხოლოდ შესყიდვის ფასის საკითხად აღარ ტოვებს: მნიშვნელოვანია, რა სიჩქარით შეგვიძლია მიწოდების განახლება და რას გვიჩვენებს მარაგის შესახებ არსებული ინფორმაცია. BTU-ს მკვლევრების გამოთვლით, 2025 წელს საქართველოში ხორბლის წმინდა იმპორტი 17.5%-ით გაიზარდა, სასურსათო მოხმარება კი მხოლოდ 2.7%-ით; ბალანსში მარაგის უფრო დიდი დადებითი ცვლილებაც ჩანს, თუმცა ეს დღევანდელი რეზერვის მოცულობას არ ადგენს.
სამი მთავარი მიგნება
- BTU-ს მკვლევრების გამოთვლით, საქართველოს ხორბლის წმინდა იმპორტი 2024 წლის 543 ათასი ტონიდან 2025 წელს 638 ათას ტონამდე გაიზარდა, მაშინ როცა სასურსათო მოხმარება 564-დან 579 ათას ტონამდე გაიზარდა; შემოტანისა და მოხმარების სხვადასხვა ტემპი მარაგისა და სხვა გამოყენების ცალკე ანალიზს მოითხოვს.
- საქსტატის 2025 წლის სასურსათო ბალანსში ხორბლით თვითუზრუნველყოფა 19%-ია, ხოლო მარაგის ცვლილება დადებითი 146 ათასი ტონაა; ეს წლიური ნაკადია და არა 2026 წლის ოქტომბრის მარაგი ან მისით უზრუნველყოფილი დღეების რაოდენობა.
- მსოფლიო ბანკის 2026 წლის 28 ოქტომბრის საბაზისო პროგნოზით, გლობალური სურსათის სასაქონლო ფასების ინდექსი 2026 წელს 10%-ით გაიზრდება; საქართველოსთვის BTU-ს ანალიტიკური დასკვნაა მიწოდების განახლების შესაძლებლობის, გამოსაყენებელი მარაგისა და ადგილობრივი მოსავლის ერთობლივი შეფასება და არა ამ პროცენტის პურის ფასზე გადატანა.
მსოფლიო ბაზარზე ხორბლის არსებობა ჯერ კიდევ არ ნიშნავს, რომ საჭირო ხარისხის მარცვალი საჭირო დროს კონკრეტულ წისქვილამდე მივა. მოსავალსა და საბოლოო მიწოდებას შორის დგას ექსპორტის შესაძლებლობა, პორტის მუშაობა, ტრანსპორტი, კონტრაქტი და შესყიდვის დაფინანსება. როდესაც ამ ჯაჭვში რამდენიმე რგოლი ერთდროულად რთულდება, სურსათის უსაფრთხოების შესახებ არსებულ კითხვებს მხოლოდ მსოფლიო ფასი ვეღარ პასუხობს. საჭიროა ვიცოდეთ, რამდენად შეუძლია ბაზარს შეფერხების გადატანა და შემდეგ მომარაგების აღდგენა.
მსოფლიო ბანკის 28 ოქტომბერს გამოქვეყნებული ანგარიში „Commodity Markets Outlook“ სწორედ ასეთ გარემოს აღწერს. მისი სურსათის განყოფილება აერთიანებს შავი ზღვის გადაზიდვების შეფერხებას, ამინდის რისკებსა და ენერგიისა და სასუქის გავლენას მომავალ წარმოებაზე. საბაზისო სცენარში გარკვეული შეზღუდვები მომავალ წელს მსუბუქდება, მაგრამ ეს დაშვებაა და არა უკვე მიღწეული შედეგი. ანგარიშის ღირებულება საქართველოსთვის მხოლოდ ფასის ახალი მიმართულება არ არის: იგი გვაიძულებს, ცალ–ცალკე შევაფასოთ პროდუქტის შეძენა, მისი ჩამოტანა და შესაძლო შეფერხების პერიოდში ხელმისაწვდომობა.
ამ კითხვაზე საქართველოს ისტორიული სასურსათო ბალანსი მნიშვნელოვან, თუმცა შეზღუდულ პასუხს იძლევა. BTU-ს მკვლევრების შედარება აჩვენებს, რომ 2025 წელს ხორბლის შემოტანის ზრდა სასურსათო გამოყენების ზრდაზე ბევრად სწრაფი იყო. ეს თავისთავად არც მოსახლეობის მოთხოვნის ნახტომს ამტკიცებს და არც მიმდინარე მარაგის საკმარისობას. სამაგიეროდ, გვიჩვენებს, რატომ უნდა იყოს მარაგის დაგროვება და შემდგომი განახლება საკვების გამძლეობის შეფასების მნიშვნელოვანი ნაწილი.
რას გვიჩვენებს საქართველოს ბალანსი
საქსტატის ცხრილში ხორბლის იმპორტი 2024 წლის 546 ათასი ტონიდან 2025 წელს 648 ათას ტონამდე გაიზარდა. იმავე წლებში ექსპორტი 3-დან 10 ათას ტონამდე შეიცვალა. იმპორტიდან ექსპორტის გამოკლებით მიღებული წმინდა იმპორტი, შესაბამისად, 543 და 638 ათასი ტონაა. BTU-ს მკვლევრების გამოთვლით, სხვაობა 95 ათასი ტონაა, ზრდა კი 17.5%. ამ დროს სასურსათო მოხმარება მხოლოდ 15 ათასი ტონით, ანუ 2.7%-ით გაიზარდა.
იმავე ბალანსში ადგილობრივი წარმოება 149-დან 145 ათას ტონამდე შემცირდა, ხოლო მარაგის ცვლილება დადებითი 75 ათასი ტონიდან დადებით 146 ათას ტონამდე გაიზარდა. ბალანსი ცალკე აჩვენებს თესლს, პირუტყვის საკვებს, დანაკარგსა და გადამუშავების სხვა გამოყენებასაც. ამიტომ შემოტანის ზრდას მხოლოდ პურის მოხმარებას ვერ მივაწერთ. მარაგის ცვლილების 71 ათასი ტონით მეტი დადებითი მაჩვენებელი ამ განსხვავების არსებითი ნაწილია, მაგრამ დამრგვალებული ცხრილით თითოეული დამატებითი ტონის ზუსტ დანიშნულებას არ ვადგენთ.
| საქართველოს ხორბლის ბალანსი | 2024 | 2025 | შედარების მნიშვნელობა |
|---|---|---|---|
| ადგილობრივი წარმოება, ათასი ტონა | 149 | 145 | ადგილობრივი მოსავლის ფიზიკური მოცულობა |
| წმინდა იმპორტი, ათასი ტონა – BTU-ს გამოთვლა | 543 | 638 | იმპორტს გამოკლებული ექსპორტი; ზრდა 17.5% |
| სასურსათო მოხმარება, ათასი ტონა | 564 | 579 | სასურსათო გამოყენების ზრდა 2.7% |
| მარაგის ცვლილება, ათასი ტონა | +75 | +146 | წლის განმავლობაში მარაგის დადებითი ცვლილება |
| თვითუზრუნველყოფა, % – საქსტატი | 22 | 19 | ოფიციალური ბალანსის მეთოდით დათვლილი მაჩვენებელი |
წყარო: საქსტატი, „საქართველოს სოფლის მეურნეობა 2025“, ცხრილი 4.1. ხორბლის პროდუქტები ხორბლის ეკვივალენტშია გადაყვანილი. წმინდა იმპორტი და ზრდის ტემპები BTU-ს გამოთვლებია გამოქვეყნებული, დამრგვალებული მონაცემებით.
ამ შედარების მთავარი აზრი მარაგის „აღმოჩენა“ არ არის. მარაგი ყოველწლიური ბალანსის ჩვეულებრივი ნაწილია. ახალი კითხვა ისაა, როგორ უნდა გამოვიყენოთ ეს ინფორმაცია მაშინ, როდესაც საერთაშორისო ანგარიში მიწოდების რამდენიმე ერთდროულ რისკს აღწერს. თუ შემოტანის უფრო მაღალ მოცულობას ავტომატურად მზარდ მოხმარებად წავიკითხავთ, დაგროვების როლი გამოგვრჩება. თუ დადებით ცვლილებას დღევანდელ თავისუფალ რეზერვად ჩავთვლით, ხელმისაწვდომობას გადაჭარბებულად შევაფასებთ.
მარაგის ცვლილება ნაკადია: ის გვიჩვენებს, რა მიმართულებით შეიცვალა მარაგი კონკრეტული წლის განმავლობაში. იგი არ გვეუბნება, რამდენი ხორბალი იყო საწყობში წლის დასაწყისში, სად ინახებოდა, ვის ეკუთვნოდა, რა ხარისხის იყო ან რამდენი დარჩა მომდევნო თვეებში. 2025 წლის დადებითი ცვლილება 2026 წლის ოქტომბრის მარაგის დასადგენად საკმარისი არ არის. მით უფრო ვერ გადავიყვანთ მას დღეებში ისე, თითქოს მთელი მოცულობა დღეს დაუყოვნებლივ გამოსაყენებელია.
რატომ არის საერთაშორისო რისკი მიწოდების საკითხიც?
მსოფლიო ბანკის ახალი ანგარიშის მიხედვით, სურსათის გლობალური სასაქონლო ფასების ინდექსის 2026 წლის ზრდა 10%-ით არის პროგნოზირებული. ეს საერთაშორისო ნედლეულის ფასების პროგნოზია და არა საქართველოს საცალო საკვების ან პურის ინფლაციის შეფასება. საქართველოსთვის უფრო პრაქტიკული ინფორმაცია იმ დაშვებებშია, რომლებზეც ეს პროგნოზი დგას: შავი ზღვის გადაზიდვების შეზღუდვები წლის ბოლო კვარტალში შენარჩუნდება, ხოლო 2027 წელს მნიშვნელოვნად შემსუბუქდება.
ანგარიშის მიხედვით, რუსეთსა და უკრაინაზე ერთად მსოფლიო ხორბლის ექსპორტის დაახლოებით მესამედი მოდის. ეს გლობალური სავაჭრო კონცენტრაციაა და არა საქართველოში იმპორტის ქვეყნების განაწილება. მისი მნიშვნელობა იმაშია, რომ ამ რეგიონიდან გასატანი მარცვლის შეზღუდვა საერთაშორისო ალტერნატივებზეც მოქმედებს. სხვა მომწოდებლის არსებობა სასარგებლოა, მაგრამ ალტერნატივა მხოლოდ მაშინ მუშაობს, როდესაც შესაბამისი ხარისხი, მისაღები ფასი, გადაზიდვის გზა და მიწოდების ვადა ერთდროულად არის ხელმისაწვდომი.
ანგარიში ასევე პროგნოზირებს გლობალური ხორბლის ექსპორტის 7%-იან შემცირებას 2026-2027 წლების სასოფლო–სამეურნეო სეზონში. ეს სხვა პერიოდია, ვიდრე საქართველოს 2025 კალენდარული წლის ბალანსი; მათ პირდაპირ ერთ ზრდის მწკრივად არ ვაერთიანებთ. თუმცა მიმართულება მნიშვნელოვანია: საექსპორტო შეთავაზების მოსალოდნელი შემცირება იმპორტიორი ბაზრისთვის შესყიდვის მოქნილობას უფრო ღირებულს ხდის. მიწოდების გადავადების რისკი შეიძლება გაჩნდეს მაშინაც, როდესაც მსოფლიოს ჯამური წარმოების სათაური შედარებით დამამშვიდებლად გამოიყურება.
ამიტომ მიწოდების გამძლეობის შეფასებაში ერთმანეთისგან უნდა გაიმიჯნოს ორი შესაძლებლობა. პირველი არის უკვე ქვეყანაში არსებული, გამოსაყენებელი პროდუქტი; მეორე – მისი ახალი პარტიით ჩანაცვლების შესაძლებლობა. დიდი შესყიდვა ერთ მომენტში შეიძლება დროის მოგებას ნიშნავდეს, მაგრამ თუ მომდევნო კონტრაქტი ვერ ფინანსდება ან ტრანსპორტირება ჭიანურდება, ეს დაცვა თავისით არ განახლდება. პირიქით, მცირე მარაგიც განსხვავებულად მუშაობს, როდესაც სწრაფი და საიმედო მომარაგების რამდენიმე რეალური გზა არსებობს.
ადგილობრივი მოსავალი და მარაგი ერთმანეთს ვერ ჩაანაცვლებს
საქსტატის 19%-იანი თვითუზრუნველყოფის მაჩვენებელი საქართველოს ხორბლის ბაზრის სტრუქტურულ დამოკიდებულებას აჩვენებს. იგი ბალანსის მეთოდით ადგილობრივ მოხმარებას ადგილობრივი წარმოებისა და წმინდა იმპორტის ჯამს ადარებს. ეს არც მაღაზიაში გაყიდული ქართული პურის წილია და არც ოჯახის ხარჯში იმპორტის წონა. ადგილობრივი წისქვილი და საცხობი საქართველოში ქმნის დამატებულ ღირებულებას მაშინაც, როდესაც მარცვალი შემოტანილია; ადგილობრივი გადამუშავება და ადგილობრივი ნედლეული სხვადასხვა საკითხია.
მსოფლიო ბანკის ანგარიში ადგილობრივი წარმოებისთვისაც შეიცავს საყურადღებო მექანიზმს. ენერგიისა და სასუქის უფრო მაღალი დანახარჯი მხოლოდ იმპორტირებული მზა პროდუქტის პრობლემას არ წარმოადგენს. ანგარიშის რისკების განხილვის მიხედვით, სასუქის შემდგომმა გაძვირებამ შეიძლება ფერმერს გამოყენების შემცირებისკენ უბიძგოს, რაც მომავალ მოსავალსა და მიწოდებაზე იმოქმედებს. ეს საქართველოსთვის შესაძლო არხია და არა უკვე გაზომილი შედეგი: კონკრეტული გავლენის დასადგენად ადგილობრივი შესყიდვის, გამოყენებისა და მოსავლიანობის მონაცემები გვჭირდება.
ამ განსხვავების შენარჩუნება ბიზნესის არჩევანსაც აუმჯობესებს. იმპორტიორისთვის გამოსაყენებელი მარაგი და მომდევნო პარტიის დაფინანსება მნიშვნელოვანია; წისქვილისთვის – მარცვლის შესაბამისობა წარმოების მოთხოვნებთან; ფერმერისთვის – მომავალი სეზონის რესურსებთან წვდომა. მხოლოდ ერთ–ერთი რგოლის გაძლიერება დანარჩენის გამართულ მუშაობას ვერ უზრუნველყოფს. მეტი ადგილობრივი წარმოება შეიძლება დამოკიდებულების შემცირების წყარო იყოს, მაგრამ მისი სარგებელი მიწოდების ხარისხზე, სეზონურობაზე და ეკონომიკურ სიცოცხლისუნარიანობაზეც არის დამოკიდებული.
მარაგს თავისი ფასიც აქვს. შენახვას სჭირდება სივრცე, კონტროლი და ფინანსური რესურსი; ჩადებული თანხა სხვა საქმიანობისთვის აღარ არის თავისუფალი. ამიტომ BTU-ს დასკვნა არ არის შეუზღუდავი დაგროვება ან ყველასთვის ერთნაირი რეზერვის მოთხოვნა. შესაძლებლობაა, უკეთესმა ინფორმაციამ ბიზნესს გადაწყვეტაში დაეხმაროს, სად ღირს მეტი მოქნილობის შეძენა: არსებული მარაგის შენარჩუნებით, მიწოდების ალტერნატივით თუ მომავალი შესყიდვის ფინანსური უზრუნველყოფით.
გამძლეობა იწყება იმით, რაც რეალურად ვიცით
საქართველოსთვის ამ ახალი საერთაშორისო პროგნოზის მთავარი გაკვეთილი პურის კონკრეტული ფასის გამოცნობა არ არის. უფრო მნიშვნელოვანი კითხვაა, რამდენად ჩანს ერთმანეთთან დაკავშირებული სამი ნაწილი: მიმდინარე გამოყენება, რეალურად ხელმისაწვდომი მარაგი და ახალი მიწოდების მიღების შესაძლებლობა. BTU-ს შედარება ადასტურებს, რომ ისტორიულ ბალანსშიც ამ ნაწილების ერთმანეთში არევა არსებით განსხვავებას ფარავს: წმინდა იმპორტის ზრდა მოხმარების ზრდას არ ემთხვეოდა და მარაგის დადებითი ცვლილება გაიზარდა.
საჯარო წლიური მონაცემები ასეთი შეფასების საფუძველს ქმნის, მაგრამ მიმდინარე ოპერაციულ სურათს ვერ ჩაანაცვლებს. უკეთესი გამჭვირვალობა არ მოითხოვს ცალკეული კომპანიის კომერციული პირობების გამჟღავნებას; გამოსადეგი შეიძლება იყოს სათანადოდ გაერთიანებული ინფორმაცია პროდუქტის ხარისხზე, ხელმისაწვდომობაზე და მომარაგების პერიოდულობაზე. ეს ანალიტიკური რეკომენდაციაა და არა უკვე არსებული საჯარო მონაცემთა სისტემის აღწერა.
თუ გლობალური შეზღუდვები ანგარიშის საბაზისო დაშვების მიხედვით შემსუბუქდება, მოქნილი მომარაგება ზედმეტად ძვირი მარაგის თავიდან აცილებასაც შეუწყობს ხელს. თუ შეფერხება გაგრძელდება, იმავე ცოდნით დროის მოგება გახდება შესაძლებელი. ორივე შემთხვევაში მთავარი უპირატესობა ერთი დიდი რიცხვი კი არ არის, არამედ იმის ცოდნა, რას ნიშნავს ეს რიცხვი და რისი გაკეთება შეუძლია ბაზარს შემდეგი მიწოდების მოსვლამდე.
კითხვები და პასუხები
ნიშნავს თუ არა 19%-იანი თვითუზრუნველყოფა, რომ პურის ფასის 81% იმპორტზეა დამოკიდებული?
არა. საქსტატის მაჩვენებელი ხორბლის ფიზიკურ ბალანსს აღწერს; პურის ფასი გადამუშავებას, სხვა რესურსებსა და ვაჭრობასაც მოიცავს.
გვიჩვენებს 146 ათასი ტონა, რამდენი ხორბალია დღეს საქართველოში?
ეს 2025 წლის მარაგის დადებითი ცვლილებაა. მიმდინარე მოცულობის დასადგენად საწყისი მარაგი და შემდგომი მოძრაობაც უნდა ვიცოდეთ.
ნიშნავს თუ არა მსოფლიო ბანკის 10%-იანი პროგნოზი საქართველოში სურსათის ამდენით გაძვირებას?
არა. ეს 2026 წლის გლობალური სასაქონლო სურსათის ინდექსის პროგნოზია და არა საქართველოს საცალო ფასის პროგნოზი.
რატომ არის მარაგის გარდა ახალი მიწოდების მიღებაც მნიშვნელოვანი?
არსებული პროდუქტი დროს გვაძლევს, ხოლო მომარაგების აღდგენა ამ დროის შემდეგ უწყვეტობას უზრუნველყოფს; ორივე დამოკიდებულია რეალურ ხელმისაწვდომობაზე და არა მხოლოდ წლიურ იმპორტზე.