მიკროსაფინანსო სესხი თავდაპირველად სიღარიბესთან ბრძოლის ერთ–ერთ ყველაზე საიმედო ფინანსურ იდეად მიიჩნეოდა. მისი ლოგიკა მარტივი იყო: თუ ადამიანს ტრადიციული ბანკი არ
საქართველოს რეგიონებში მომხმარებლის ქცევა მკვეთრად განსხვავებული არ არის იმ შეხედულებით, თითქოს ერთ რეგიონში სრულიად სხვა ტიპის მომხმარებელი ცხოვრობს და მეორეში
ქართველი მომხმარებლის გადაწყვეტილება იშვიათად ეფუძნება მხოლოდ ერთ ფაქტორს. ბაზრის ანალიზი აჩვენებს, რომ საქართველოში ყიდვასთან დაკავშირებული ქცევა ყველაზე ხშირად სამსაფეხურიანი ლოგიკით
ქალაქის კამერა ადრე მხოლოდ ჩანაწერს აკეთებდა. დღეს, ხელოვნური ინტელექტის განვითარებასთან ერთად, კამერა შეიძლება გახდეს სისტემა, რომელიც ამოიცნობს სახეს, მოძრაობას, ქცევის
მსოფლიო ეკონომიკაში ისევ ბრუნდება ძველი, მაგრამ ძალიან მნიშვნელოვანი კითხვა: რამდენად მდგრადია სისტემა, სადაც გარკვეული ქვეყნები მუდმივად მეტს ყიდულობენ, ვიდრე ყიდიან,
სურსათის ფასი მხოლოდ ბაზრის საკითხი არ არის. ის პირდაპირ უკავშირდება ოჯახის ბიუჯეტს, ქალაქის სოციალურ პოლიტიკას, მცირე ბიზნესს, ტრანსპორტს, საცხოვრებელ უბნებს
ხელოვნური ინტელექტის ეპოქაში ხშირად გვგონია, რომ ყველაზე საჭირო ცოდნა მხოლოდ ტექნიკური უნარია: პროგრამირება, მონაცემთა ანალიზი, ავტომატიზაცია, კიბერუსაფრთხოება, ინჟინერია. ეს ცოდნა
ხელოვნური ინტელექტი სწრაფად ავითარებს პერსონალიზებულ სწავლების იდეებს უმაღლეს განათლებაში და უნივერსიტეტებს საშუალებას აძლევს, გადავიდნენ ერთიანი სწავლების მოდელიდან თითოეულ სტუდენტზე მორგებულ
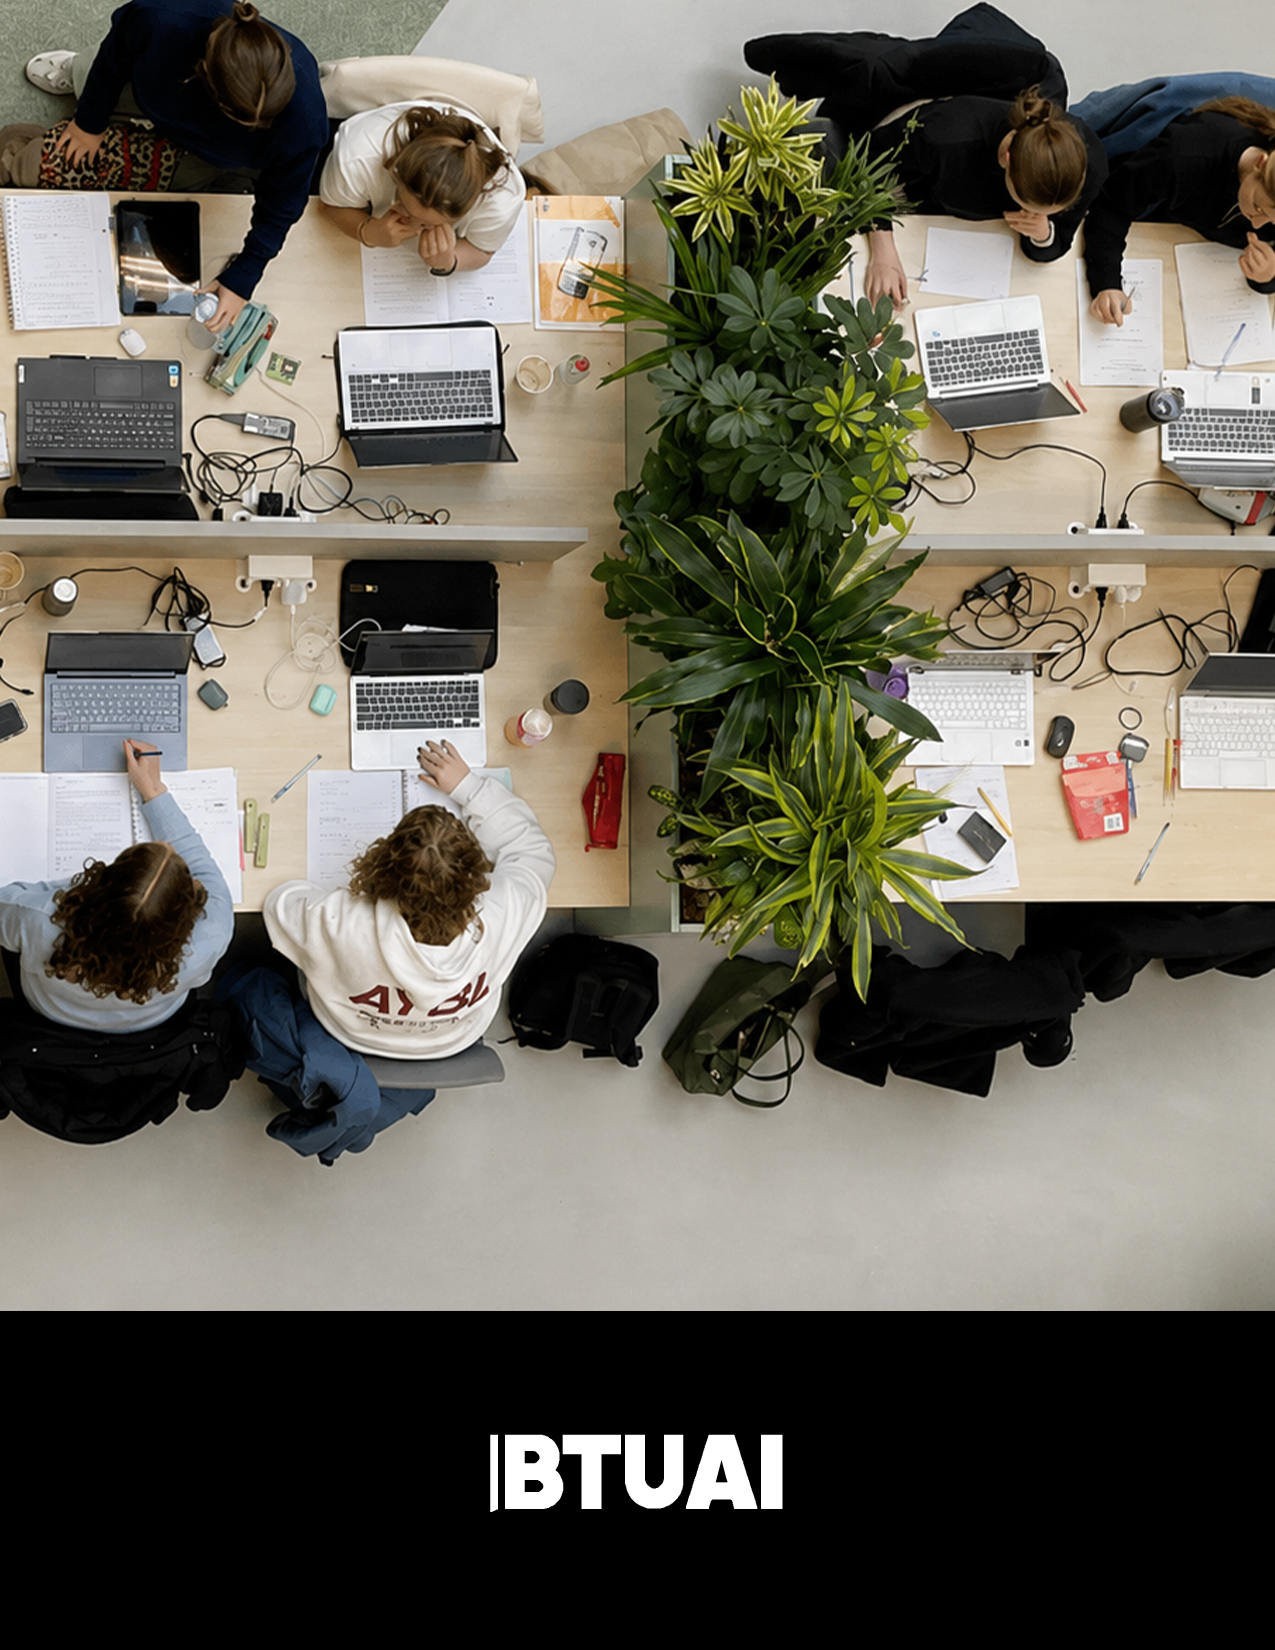
შრომის ბაზარზე შედის ახალი თაობა, რომელმაც უნივერსიტეტი ხელოვნური ინტელექტის აქტიური გავრცელების პერიოდში გაიარა. ეს თაობა AI-ს არ აღიქვამს მხოლოდ როგორც
ქართულ ბაზარზე მომხმარებლის გაგება მხოლოდ ასაკით, სქესით, შემოსავლით ან საცხოვრებელი ადგილით აღარ არის საკმარისი. ერთი და იგივე პროდუქტი სხვადასხვა ადამიანისთვის