მთავარი
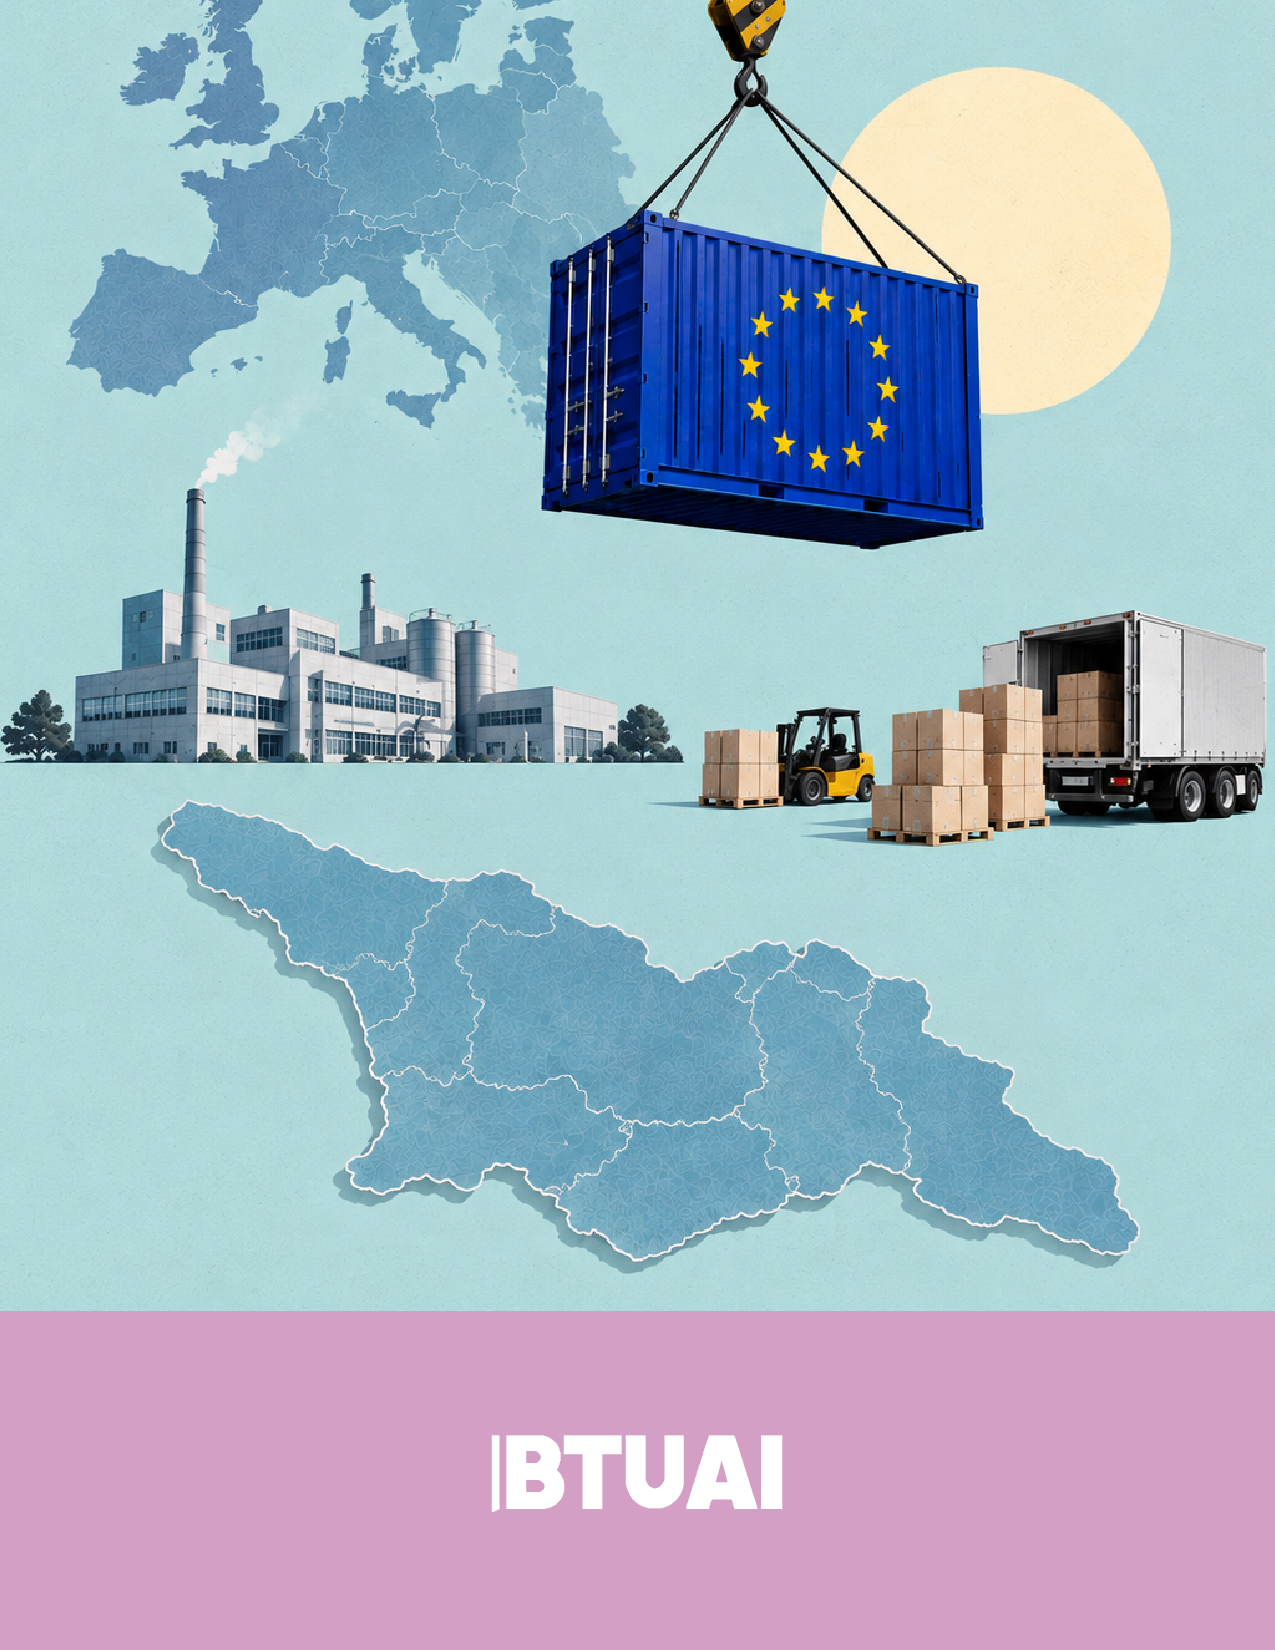
ევროპა არ ცდილობს წარმოება სრულად საკუთარ საზღვრებს შიგნით დააბრუნოს. მისი ახალი მიდგომა უფრო შერჩევითია: ფოლადის, ალუმინის, ავტომობილების, დაბალნახშირბადიანი ტექნოლოგიების, კრიტიკული ნედლეულისა და ნახევარგამტარული მიკროსქემების სფეროებში ევროკავშირი ცდილობს, რომ მინიმალური აუცილებელი საწარმოო შესაძლებლობა საკუთარ ბაზარზე ან სანდო პარტნიორებთან ჰქონდეს. ეს ცვლილება საქართველოსთვის ერთდროულად ქმნის შესაძლებლობას და ახალ მოთხოვნას: ევროპულ მიწოდების ჯაჭვში ადგილი მხოლოდ დაბალი ფასით აღარ მოიპოვება – საჭირო ხდება წარმომავლობის, ხარისხის, მდგრადობისა და ტექნიკური შესაბამისობის დამტკიცებაც.
რატომ ცვლის ევროპა წარმოების პოლიტიკის მიდგომას?
ბოლო ათწლეულების განმავლობაში ევროპული წარმოების დიდი ნაწილი ეყრდნობოდა გლობალურ სპეციალიზაციას: კომპანიები წარმოებას იქ ანაწილებდნენ, სადაც ხარჯი დაბალი იყო, ხოლო ევროპული ბაზარი შედარებით იაფ ნედლეულს, კომპონენტებსა და მზა პროდუქციას იღებდა. ეს მოდელი ეფექტიანი იყო მანამდე, სანამ მიწოდების შეფერხება იშვიათ მოვლენად ითვლებოდა. პანდემიამ, ენერგეტიკულმა კრიზისმა, გეოპოლიტიკურმა დაძაბულობამ და ჩინეთზე დამოკიდებულებამ კი აჩვენა, რომ ყველაზე იაფი მიწოდების წყარო ყოველთვის ყველაზე უსაფრთხო არ არის.
სწორედ ამ ფონზე იცვლება ევროპის ინდუსტრიული პოლიტიკა. 2026 წლის მარტში ევროკომისიამ წარადგინა სამრეწველო დაჩქარების საკანონმდებლო წინადადება, რომელიც სახელმწიფო შესყიდვებსა და საჯარო მხარდაჭერაში ევროკავშირში წარმოებულ და დაბალნახშირბადიან პროდუქციას მეტ წონას ანიჭებს. წინადადება ეხება ფოლადს, ცემენტს, ალუმინს, ავტომობილებსა და სუფთა ენერგეტიკის ტექნოლოგიებს და მომავალში შეიძლება სხვა ენერგოტევად დარგებზეც გავრცელდეს. ევროკომისიის მიზანია, ევროკავშირის მთლიანი შიდა პროდუქტის შექმნაში დამამუშავებელი მრეწველობის წილი 2024 წლის 14.3%-დან 2035 წლისთვის 20%-მდე გაიზარდოს. ეს უკვე ნიშნავს არა მხოლოდ გარემოსდაცვით პოლიტიკას, არამედ წარმოების, დასაქმებისა და ეკონომიკური უსაფრთხოების ერთიან სტრატეგიას.
რატომ იქცა წარმოება უსაფრთხოების საკითხად?
Financial Times-ის სექტემბრის მასალა აჩვენებს, რომ ცვლილებას მხოლოდ ევროკავშირის შიგნით არ აკვირდებიან. გაერთიანებული სამეფო, იაპონია, თურქეთი და სხვა სავაჭრო პარტნიორები ცდილობენ გაარკვიონ, რამდენად ექნებათ ევროპული წარმოშობის შეღავათებით სარგებლობის შესაძლებლობა. ევროპაში წარმოების გაძლიერება უკვე სავაჭრო ურთიერთობების ახალი საზომი ხდება. სახელმწიფოს მიერ დაფინანსებულ შესყიდვებში და მხარდაჭერის პროგრამებში წარმოშობის მოთხოვნები შეიძლება ისეთივე მნიშვნელოვანი გახდეს, როგორც ტარიფი ან ტექნიკური ნორმა.
ამ ცვლილების უკან სამი მთავარი მიზეზია. პირველი არის მიწოდების უსაფრთხოება. კრიტიკული ნედლეულის შესახებ ევროკავშირის წესები 2030 წლისთვის მიზნად ისახავს, რომ სტრატეგიული ნედლეულის წლიური მოხმარების მინიმუმ 10% ევროკავშირში მოიპოვებოდეს, 40% იქვე მუშავდებოდეს, 25% გადამუშავებით მეორედ გამოიყენებოდეს, ხოლო ნებისმიერ ცალკეულ მესამე ქვეყანაზე დამოკიდებულება 65%-ს არ უნდა აღემატებოდეს. ეს ნიშნავს, რომ ევროპას მხოლოდ მეტი წარმოება კი არ სურს, არამედ დამოკიდებულების განაწილებაც.
მეორე მიზეზი ტექნოლოგიური კონკურენციაა. სუფთა ენერგეტიკის ტექნოლოგიების შესახებ მოქმედი წესით ევროკავშირი ცდილობს, რომ 2030 წლისთვის ასეთი ტექნოლოგიების წლიური დანერგვის საჭიროების მინიმუმ 40%-ის შესაბამისი საწარმოო შესაძლებლობა ევროპაში არსებობდეს. ნახევარგამტარული მიკროსქემების პოლიტიკის მიზანი კი 2030 წლისთვის მსოფლიო ბაზარზე ევროპის წილის 20%-მდე გაზრდაა. ამ სფეროებში წარმოების დაკარგვა ნიშნავს არა მხოლოდ სამუშაო ადგილების დაკარგვას, არამედ სხვა ქვეყნების ტექნოლოგიურ გადაწყვეტილებებზე დამოკიდებულებასაც.
მესამე მიზეზი სახელმწიფო ფულის გამოყენების წესია. ევროკომისია ცდილობს, რომ საჯარო შესყიდვებმა და მხარდაჭერის პროგრამებმა ევროპულ საწარმოებს მოთხოვნა შეუქმნას. თუ სახელმწიფო ელექტრომობილს, ენერგეტიკულ მოწყობილობას ან სამრეწველო მასალას აფინანსებს, ახალი მიდგომით უფრო მნიშვნელოვანი ხდება, სად და რა პირობებშია პროდუქტი დამზადებული. ეს ევროპული ბაზრის მასშტაბს ინდუსტრიული პოლიტიკის ინსტრუმენტად აქცევს.
ეს არ ნიშნავს გლობალური ვაჭრობიდან სრულ უკან დახევას
ამ პროცესს მარტივად „პროტექციონიზმის დაბრუნება“ არ უნდა დავარქვათ. ევროკავშირის შეთავაზებული წესები სავაჭრო პარტნიორებისთვის გარკვეულ გამონაკლისებსა და შეთანხმების შესაძლებლობებს ტოვებს. ევროკომისიის წინადადების მიხედვით, თავისუფალი სავაჭრო სივრცის, საბაჟო კავშირის ან შესაბამისი სახელმწიფო შესყიდვების ვალდებულებების მქონე პარტნიორების პროდუქცია ზოგიერთ შემთხვევაში შეიძლება ევროკავშირის წარმოების სტანდარტებს გაუტოლდეს. ამავე დროს, საბოლოო მოცულობა კონკრეტულ შეთანხმებებსა და საკანონმდებლო მოლაპარაკებაზე იქნება დამოკიდებული.
ეს განსხვავება პრინციპულია. ევროპა გლობალურ ვაჭრობას არ ხურავს, მაგრამ ცდილობს, სტრატეგიულ სფეროებში უპირობო დამოკიდებულება ჩაანაცვლოს კონტროლირებადი ურთიერთდამოკიდებულებით. იაფი იმპორტი კვლავ საჭირო იქნება, მაგრამ კრიტიკული კომპონენტების, ენერგეტიკული მოწყობილობების, მეტალებისა და ტექნოლოგიური ინფრასტრუქტურის მიწოდებაში ევროპა უფრო მეტად ითხოვს ალტერნატიულ წყაროებს, ადგილობრივ შესაძლებლობასა და სანდო პარტნიორებს.
რამდენად მნიშვნელოვანია ეს პროცესი საქართველოსთვის?
საქართველოსთვის ეს ცვლილება განსაკუთრებით მნიშვნელოვანია, რადგან ევროკავშირი ქვეყნის ერთ–ერთი უმსხვილესი სავაჭრო პარტნიორია. საქსტატის 2025 წლის მონაცემებით, საქართველოდან ევროკავშირში ექსპორტმა 876.8 მილიონი აშშ დოლარი შეადგინა, ხოლო ევროკავშირიდან იმპორტმა – 4.71 მილიარდი დოლარი. BTU-ს მკვლევრების გამოთვლით, ევროკავშირზე მოდიოდა საქართველოს მთლიანი ექსპორტის დაახლოებით 12.0% და იმპორტის 25.4%.
ეს თანაფარდობა ერთ მნიშვნელოვან გარემოებას აჩვენებს: საქართველო ევროპიდან ბევრად მეტ სამრეწველო საქონელს ყიდულობს, ვიდრე იქ ყიდის. ამიტომ ევროპული წარმოების გაძლიერება საქართველოსთვის მხოლოდ კონკურენციის საკითხი არ არის. თუ ევროპაში წარმოებული ტექნიკა, სამშენებლო მასალა, სატრანსპორტო საშუალება ან სხვა სამრეწველო პროდუქტი გაძვირდება, ეს ქართული იმპორტის ფასებზეც შეიძლება აისახოს. მეორე მხრივ, ევროპული კომპანიების მიერ მომწოდებლების გეოგრაფიული დივერსიფიკაცია საქართველოს ახალი მიმწოდებლის როლს აძლევს იმ სფეროებში, სადაც ქვეყანა შეძლებს სტანდარტის, მიწოდების საიმედოობისა და წარმომავლობის წესების დაცვას.
საქართველოს უპირატესობა ევროკავშირთან ღრმა და ყოვლისმომცველი თავისუფალი სავაჭრო სივრცის შეთანხმებაა. შეთანხმება საქონლით ვაჭრობაში საბაჟო ბარიერების დიდ ნაწილს აუქმებს და ტექნიკური წესების დაახლოებას ითვალისწინებს. სახელმწიფო შესყიდვების ნაწილშიც გათვალისწინებულია ბაზრების ეტაპობრივი გახსნა. ეს საქართველოს ავტომატურად არ აქცევს ევროკავშირში წარმოებული საქონლის სტატუსის მქონე ქვეყნად, მაგრამ ქმნის სამართლებრივ და ინსტიტუციურ საფუძველს, რომ თბილისმა მომავალ წესებზე მოლაპარაკებისას უკეთესი პოზიცია მოიპოვოს.
სად არის საქართველოს შესაძლებლობა?
შესაძლებლობა ყველაზე რეალისტურია არა მასშტაბური საბოლოო პროდუქტის წარმოებაში, სადაც საქართველო ჩინეთს, გერმანიას ან პოლონეთს მოცულობით ვერ შეეჯიბრება, არამედ მიწოდების ჯაჭვის კონკრეტულ საფეხურებში. ქვეყანას შეუძლია შეეცადოს ევროკავშირთან ახლოს მდებარე მომწოდებლის როლის გაძლიერებას ლითონების დამუშავებაში, ცალკეულ შუალედურ პროდუქტებში, ენერგეტიკული და სამშენებლო პროექტებისთვის საჭირო კომპონენტებში და იმ მომსახურებებში, რომლებიც წარმოებას ახლავს თან. საქსტატის მიხედვით, 2025 წელს ფეროშენადნობების ექსპორტი დაახლოებით 225.8 მილიონ დოლარს შეადგენდა, რაც აჩვენებს, რომ მეტალურგიული ექსპორტის გამოცდილება უკვე არსებობს, თუმცა მისი ღირებულება წინა წელთან შედარებით შემცირებული იყო.
აქ მთავარი საკითხი მასშტაბი კი არა, შესაბამისობაა. ევროპული წარმოების ახალი პოლიტიკა უფრო მეტად აკავშირებს ბაზარზე წვდომას ნახშირბადის კვალთან, წარმომავლობასთან, მიწოდების გამჭვირვალობასთან და ტექნიკურ ნორმებთან. ქართული საწარმო, რომელიც ამ მოთხოვნებს წინასწარ მოერგება, შეიძლება კონკურენტულ უპირატესობად არა დაბალი ხელფასით, არამედ სწრაფი მიწოდებით, გეოგრაფიული სიახლოვით და რეგულაციური თავსებადობით იქცეს.
სად შეგვიძლია დავინახოთ მთავარი რისკი?
რისკიც სწორედ აქ ჩნდება. თუ ევროპული მხარდაჭერა მხოლოდ ევროკავშირის ფარგლებში განხორციელებული წარმოებით შემოიფარგლება, საქართველო შეიძლება ახალი ინდუსტრიული პოლიტიკის სარგებლის გარეთ დარჩეს მიუხედავად თავისუფალი ვაჭრობის შეთანხმებისა. ასეთ შემთხვევაში ევროპული კომპანიები შესაძლოა მომწოდებლებს ევროკავშირის შიგნით ან იმ ქვეყნებში ეძებდნენ, რომლებსაც სპეციალური შეთანხმება ექნებათ. ამიტომ საქართველოსთვის მხოლოდ სავაჭრო შეთანხმების არსებობა საკმარისი აღარ იქნება.
მეორე რისკია ენერგიის, ლოგისტიკისა და კაპიტალის ფასი. სტრატეგიული წარმოება მოითხოვს სტაბილურ ელექტროენერგიას, სანდო სატრანსპორტო კავშირებს, ხარისხის კონტროლს და გრძელვადიან დაფინანსებას. მცირე ეკონომიკისთვის ეს განსაკუთრებით მნიშვნელოვანია, რადგან ერთ მსხვილ ევროპულ დამკვეთთან კონტრაქტის მოსაპოვებლად საწარმოს ხშირად წინასწარ უწევს სიმძლავრის გაზრდა და სერტიფიცირებაში ინვესტირება. მოთხოვნის გარანტიის გარეშე ასეთი ხარჯი შესაძლოა მძიმე აღმოჩნდეს.
მესამე რისკია ის, რომ „წარმოების დაბრუნება“ ავტომატურად არ ნიშნავს იაფ წარმოებას. ევროპაში უფრო მაღალი ხელფასი, ენერგეტიკული ხარჯი და გარემოსდაცვითი მოთხოვნები ზოგ პროდუქტს გააძვირებს. ამიტომ ევროკავშირი ფაქტობრივად ცდილობს უსაფრთხოებისა და გამძლეობის ღირებულება ფასში მოიაზროს. მომხმარებლისთვის ეს შეიძლება ნიშნავდეს მოკლევადიანად უფრო ძვირ პროდუქტს, მაგრამ ნაკლებ მოწყვლადობას გარე შეფერხებების დროს.
BTU-ს მკვლევრების შეფასება
BTU-ს მკვლევრების შეფასებით, საქართველოსთვის ევროპული ინდუსტრიული გარდაქმნის მთავარი შესაძლებლობა არა საკუთარი დიდი ქარხნების სწრაფად აშენება, არამედ ევროპული საწარმოო ქსელის სანდო მეზობელ რგოლად ქცევაა. ამისთვის ქვეყანამ უნდა შეარჩიოს რამდენიმე სფერო, სადაც უკვე აქვს საწარმოო ცოდნა ან საექსპორტო გამოცდილება, და ამ მიმართულებებში დააკავშიროს ტექნიკური სტანდარტები, პროფესიული განათლება, ენერგეტიკული ინფრასტრუქტურა და საინვესტიციო პოლიტიკა. თუ ეს ნაბიჯები ერთმანეთისგან განცალკევებით დარჩება, ევროპული წარმოების ახალი ტალღა საქართველოს გვერდით ჩაივლის; თუ ისინი ერთიან ინდუსტრიულ შეთავაზებად ჩამოყალიბდება, ევროპული კომპანიების მომწოდებლების გადანაწილება საქართველოსთვის ახალ ბაზარს შექმნის.
დასკვნა
ევროპული წარმოების დაბრუნება არ არის ძველი სამრეწველო მოდელის აღდგენა. ეს არის მცდელობა, რომ ევროპამ სტრატეგიულ საქონელში დაკარგული კონტროლის ნაწილი დაიბრუნოს ისე, რომ გლობალური ვაჭრობა მთლიანად არ დახუროს. სწორედ ამიტომ ახალი პოლიტიკის ცენტრში დგას არა მხოლოდ „სად იწარმოება“, არამედ „ვისზე ვართ დამოკიდებული“, „რამდენად სწრაფად შეგვიძლია ჩანაცვლება“ და „რა ღირებულება რჩება ევროპულ ეკონომიკაში“.
საქართველოსთვის შესაძლებლობა რეალურია, მაგრამ ავტომატური არა. თავისუფალი ვაჭრობის შეთანხმება და გეოგრაფიული სიახლოვე კარგი საწყისი პოზიციაა, თუმცა ახალი ევროპული მოთხოვნები სულ უფრო მეტად დააჯილდოებს იმ ქვეყანასა და კომპანიას, რომელსაც შეუძლია არა მხოლოდ პროდუქტის გაყიდვა, არამედ მისი წარმომავლობის, ხარისხის, დაბალი ნახშირბადული კვალისა და მიწოდების საიმედოობის დამტკიცებაც. ევროპული წარმოების დაბრუნება, ამ თვალსაზრისით, საქართველოსთვის გამოცდაა: შეძლებს თუ არა ქვეყანა თავისუფალი ვაჭრობის მონაწილიდან ევროპული წარმოების რეალურ პარტნიორად გარდაიქმნას.
მონაცემები და ძირითადი წყაროები
Financial Times, 16 September 2026 – UK and Japan seek to fully benefit from ‘Made in Europe’ car sector rules – https://www.ft.com/content/7265f15f-c1e4-49c5-b6e0-8c3a29e70892
European Commission – Industrial Accelerator Act, proposal published 4 March 2026 – https://single-market-economy.ec.europa.eu/publications/industrial-accelerator-act_en
European Commission – Critical Raw Materials Act – https://single-market-economy.ec.europa.eu/sectors/raw-materials/areas-specific-interest/critical-raw-materials/critical-raw-materials-act_en
European Commission – Net-Zero Industry Act – https://single-market-economy.ec.europa.eu/industry/sustainability/net-zero-industry-act_en
European Commission – Chips Act – https://digital-strategy.ec.europa.eu/en/factpages/chips-act
National Statistics Office of Georgia (Geostat) – External Merchandise Trade of Georgia, 2025 – https://www.geostat.ge/media/76336/Annex-1—EM.pdf
European Commission – EU trade relations with Georgia – https://policy.trade.ec.europa.eu/eu-trade-relationships-country-and-region/countries-and-regions/georgia_en
მომზადებულია Business and Technology University-ის აკადემიური გუნდისა და BTUAI Research Team-ის მიერ, Tbilisi, Georgia.