რატომ ინახავს მოსახლეობა და ბიზნესი მეტ ფულს ეროვნულ ვალუტაში
BTUAI Research • September 2026 • Tbilisi
| ძირითადი მაჩვენებელი | 2026 წლის ივლისი |
|---|---|
| მთლიანი დეპოზიტები | 73.9 მლრდ ₾ |
| ლარის დეპოზიტები | 42.0 მლრდ ₾ |
| ლარის დეპოზიტების წლიური ზრდა | 34.6% |
| დეპოზიტების დოლარიზაცია | 43.2% |
| ლარის ვადიანი დეპოზიტის განაკვეთი | 9.9% |
მთავარი
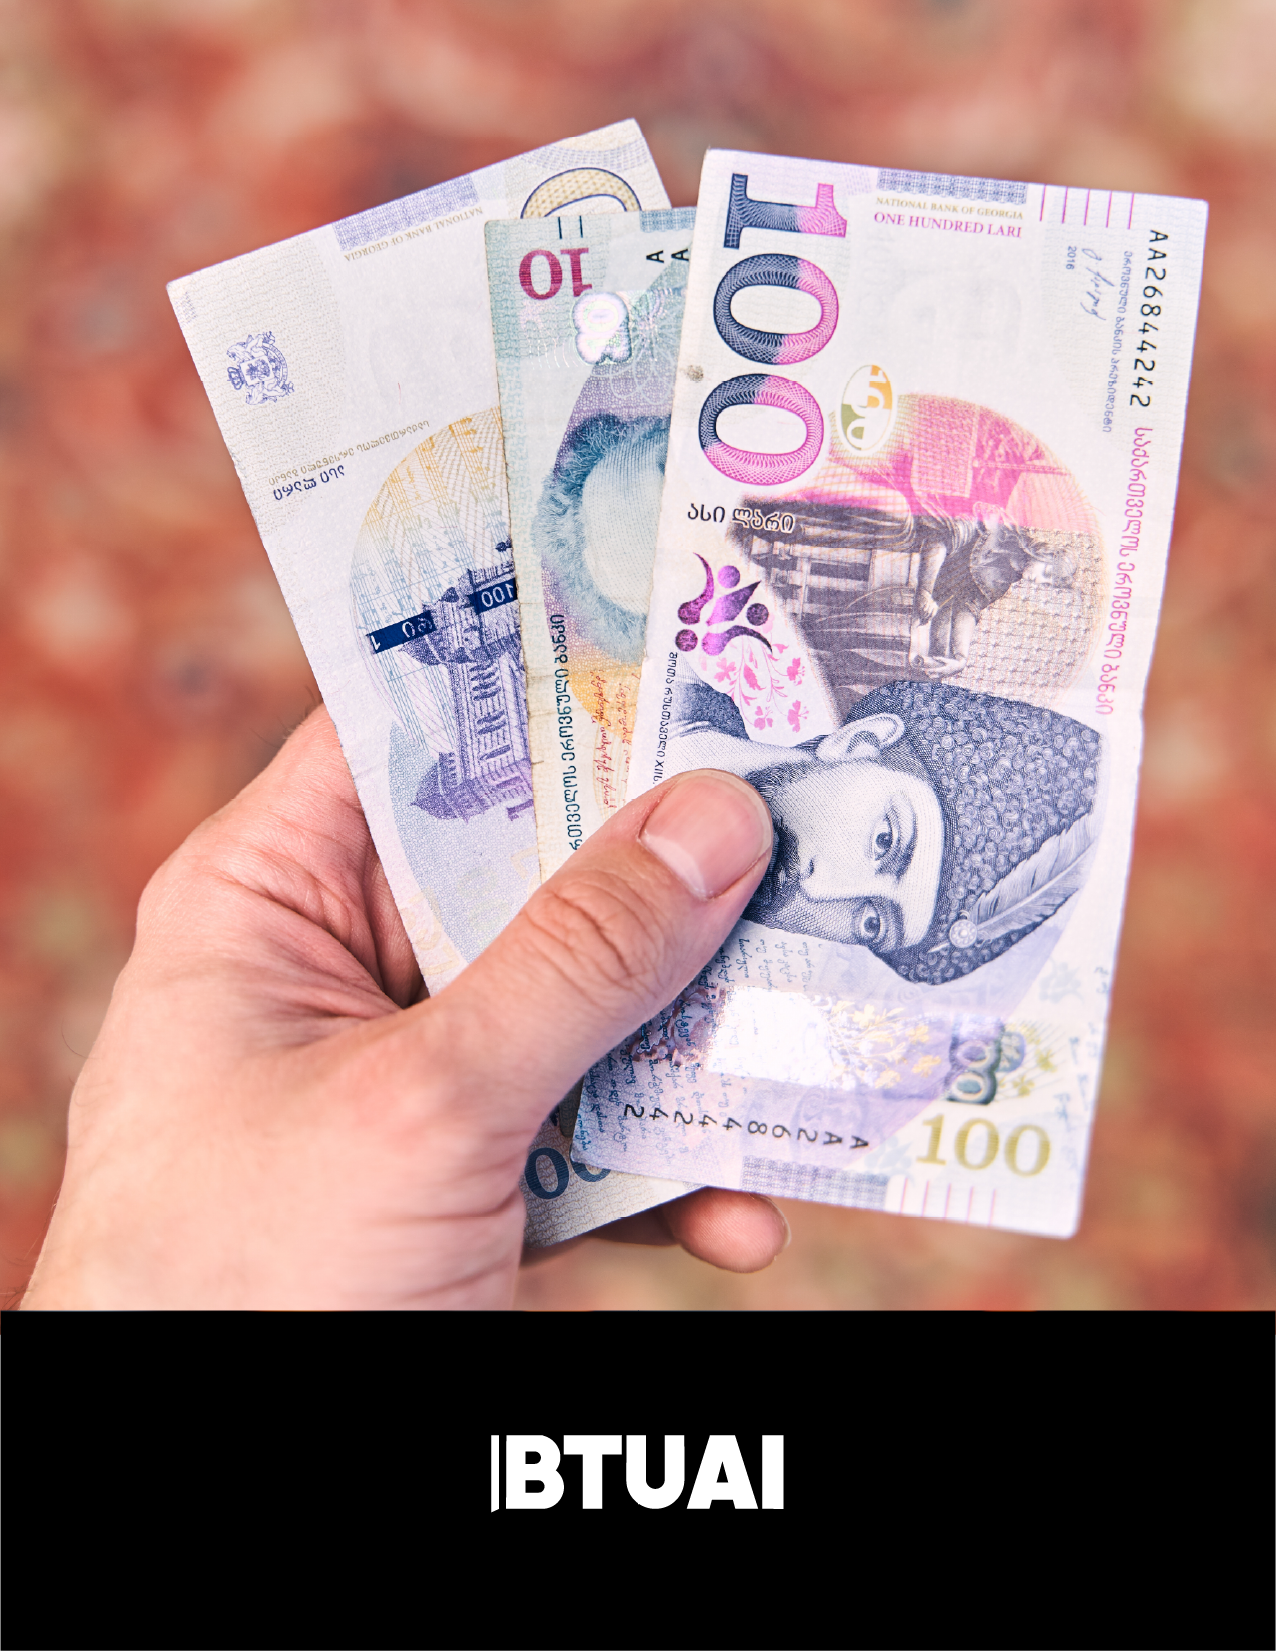
2026 წლის ივლისში საქართველოს საბანკო სექტორში დეპოზიტების მოცულობამ 73.9 მილიარდ ლარს მიაღწია. დეპოზიტების წლიური მატების უდიდესი ნაწილი ეროვნულ ვალუტაში განთავსებულ თანხებზე მოდიოდა: ლარის დეპოზიტები 10.8 მილიარდი ლარით, ანუ 34.6%-ით გაიზარდა და 42 მილიარდ ლარს მიაღწია, ხოლო უცხოურ ვალუტაში განთავსებული თანხა 31.9 მილიარდი ლარის ეკვივალენტი იყო.
BTU-ს მკვლევრების გამოთვლით, ლარის დეპოზიტებმა მთლიანი ნომინალური წლიური მატების 90% შექმნა და დეპოზიტების საერთო მოცულობის დაახლოებით 56.8% დაიკავა. ეს ტენდენცია მხოლოდ გაცვლითი კურსის მოკლევადიანი ცვლილებით ვერ აიხსნება: პროცესი ასახავს ლარში დანაზოგის უფრო მაღალ შემოსავლიანობას, ბიზნესის ყოველდღიური ფულადი ნაკადების ლარიზაციას და ეროვნული ვალუტის მიმართ გაუმჯობესებულ ნდობას. ლარიზაციის პროცესი ჯერ დასრულებული არ არის – მოსახლეობის დეპოზიტების 57.6% კვლავ უცხოურ ვალუტაშია განთავსებული.
ზრდა, რომელიც ლარმა შექმნა
საქართველოს ეროვნული ბანკის მონაცემებით, მთლიანი სადეპოზიტო ვალდებულებები ერთ წელიწადში 12 მილიარდი ლარით გაიზარდა. გაცვლითი კურსის ეფექტის გამორიცხვით ზრდამ 20.9% შეადგინა. ამავე პერიოდში ლარის დეპოზიტები 10.8 მილიარდი ლარით გაიზარდა, უცხოური ვალუტის დეპოზიტები კი მხოლოდ 1.2 მილიარდი ლარის ეკვივალენტით გაიზარდა; კურსის ეფექტის გამორიცხვით მათი ზრდა 7% იყო.
ამ სხვაობის მასშტაბი მნიშვნელოვანია. დეპოზიტების გაფართოება თავისთავად შეიძლება ასახავდეს ეკონომიკურ ზრდას, კომპანიების ბრუნვის მატებას, ხელფასებისა და სხვა შემოსავლების ზრდას ან საბანკო სისტემაში ფულის დაბრუნებას. მაგრამ როდესაც ეროვნული ვალუტის დეპოზიტები უცხოურ ვალუტაზე თითქმის ხუთჯერ სწრაფად იზრდება, ეს ტენდენცია მხოლოდ მეტი ფულის დაგროვებაზე აღარ მეტყველებს. იცვლება ისიც, თუ რომელ ვალუტაში სურს მომხმარებელსა და ბიზნესს ლიკვიდობისა და დანაზოგის შენარჩუნება.
BTU-ს მკვლევრების შეფასებით, „ბუმის“ ყველაზე ზუსტი აღწერა ასეთია: საქართველოში იზრდება არა მხოლოდ საბანკო დეპოზიტები, არამედ ლარის გამოყენება ღირებულების შესანახად. ეს ეროვნული ვალუტისთვის მნიშვნელოვანი წინსვლაა, თუმცა ჯერ არ ნიშნავს, რომ დოლარი და ევრო დანაზოგის როლს კარგავს.
მთავარი სტიმული შემოსავლიანობის სხვაობაა
ლარის სასარგებლოდ ყველაზე მკაფიო ეკონომიკური არგუმენტი საპროცენტო განაკვეთებში ჩანს. 2026 წლის ივლისში რეზიდენტი შინამეურნეობების ახალი ვადიანი დეპოზიტების საშუალო განაკვეთი ლარში 9.9% იყო. დოლარის დეპოზიტებზე იგივე მაჩვენებელი 2.6%-ს, ევროზე კი 1.5%-ს შეადგენდა. ლარსა და დოლარს შორის სხვაობა 7.3 პროცენტული პუნქტი იყო, ლარსა და ევროს შორის კი 8.4 პროცენტული პუნქტი.
ამ სხვაობის პრაქტიკული მნიშვნელობა მარტივი მაგალითით შეიძლება აიხსნას. BTU-ს მკვლევრების გამოთვლით, 10 000 ერთეულის ერთი წლით განთავსება, განაკვეთების უცვლელობისა და სხვა პირობების გამარტივებული დაშვებით, ლარში 990 ლარის, დოლარში 260 დოლარის, ხოლო ევროში 150 ევროს დარიცხვას ნიშნავს. ვალუტების პირდაპირი შედარება მხოლოდ საპროცენტო შემოსავლით სრულყოფილი არ არის, რადგან საბოლოო შედეგს კურსიც განსაზღვრავს. მაგრამ მაღალი სხვაობა ლარის დამზოგველს გაცილებით დიდ საწყის ბუფერს აძლევს.
იმავე გამარტივებული შედარებით, ლარის დაახლოებით 7.1%-იანი გაუფასურება დოლართან ან 8.3%-იანი გაუფასურება ევროსთან არის საჭირო, რათა წლიურმა საპროცენტო უპირატესობამ სრულად დაკარგოს ძალა. ეს პროგნოზი არ არის და არც კურსის შესაძლო მიმართულებას აღწერს; ის მხოლოდ აჩვენებს, რატომ გახდა ლარის დეპოზიტი ეკონომიკურად უფრო კონკურენტული მათთვის, ვისაც შემოსავალიც და მომავალი ხარჯებიც ძირითადად ლარში აქვს.
2026 წლის აგვისტოს წლიური ინფლაცია 5.6% იყო. მისი მექანიკური შედარება ივლისის 9.9%-იან ვადიან განაკვეთთან დაახლოებით 4.3 პროცენტული პუნქტის სხვაობას აჩვენებს. თუმცა წარსული ინფლაცია და მომავალი დეპოზიტის შემოსავალი ერთი და იგივე პერიოდი არ არის, ამიტომ ეს რეალური მოგების პროგნოზად ვერ ჩაითვლება. უფრო ფრთხილი დასკვნაა, რომ ლარის დეპოზიტზე ნომინალური ანაზღაურება კვლავ საკმარისად მაღალია დანაზოგის მოზიდვისთვის.
ნდობა და კურსის მოლოდინი
მაღალი პროცენტი მხოლოდ მაშინ მუშაობს, როდესაც დამზოგველი არ ელოდება ეროვნული ვალუტის მკვეთრ გაუფასურებას. სწორედ ამიტომ ლარის დეპოზიტების ზრდაში მეორე კომპონენტი ნდობაა. 2026 წლის ივლისში დეპოზიტების დოლარიზაცია 43.2%-მდე შემცირდა. საერთაშორისო სავალუტო ფონდიც აღნიშნავს, რომ საქართველოში დეპოზიტების დოლარიზაციის შემცირებას ხელი შეუწყო ბაზრის ნდობის გაუმჯობესებამ და აშშ დოლარის შესუსტებამ.
ამავე დროს საქართველოს ეროვნული ბანკის საერთაშორისო რეზერვები ივლისში 7.5 მილიარდ დოლარს აჭარბებდა, აგვისტოში კი 8.14 მილიარდ დოლარს მიაღწია. მაღალი რეზერვები მოქალაქისთვის გაცვლითი კურსის გარანტია არ არის და მცურავი კურსის პირობებში ლარი კვლავ შეიძლება როგორც გამყარდეს, ისე გაუფასურდეს. თუმცა ძლიერი საგარეო ბუფერი ამცირებს განცდას, რომ ნებისმიერი გარე შოკი დაუყოვნებლივ ფინანსურ არასტაბილურობაში გადაიზრდება.
BTU-ს მკვლევრების შეფასებით, გადაწყვეტილება ლარში დანაზოგის შესახებ ორი მოლოდინის ერთდროული შედეგია: მიღებული პროცენტი უნდა იყოს მიმზიდველი და მოსალოდნელი კურსის ცვლილება არ უნდა აჭარბებდეს ამ უპირატესობას. 2026 წლის შუა პერიოდში ამ ორი პირობის თანხვედრამ ლარის სასარგებლოდ იმუშავა.
რატომ არის ბიზნესი უფრო მეტად ლარიზებული
მოსახლეობისა და ბიზნესის ქცევა ერთნაირი არ არის. იურიდიული პირების დეპოზიტების დოლარიზაცია ივლისში 34.1% იყო, ფიზიკური პირების კი 57.6%. ერთი თვის განმავლობაში ბიზნესის მაჩვენებელი 1.3 პროცენტული პუნქტით შემცირდა, მოსახლეობისა – 0.4 პროცენტული პუნქტით. ეს განსხვავება მიანიშნებს, რომ კომპანიები ეროვნულ ვალუტაზე უფრო სწრაფად გადადიან.
ამის პრაქტიკული ახსნა არსებობს. საქართველოში მოქმედი კომპანიის შემოსავლების, ხელფასების, გადასახადებისა და ადგილობრივი მომწოდებლების დიდი ნაწილი ლარშია. თუ მომდევნო თვეებში ხარჯი ლარში ექნება, საოპერაციო ფულის დოლარში შენახვა ზედმეტ გაცვლით ხარჯსა და კურსის რისკს ქმნის. მაღალი ლარის განაკვეთი ამ არჩევანს კიდევ უფრო მიმზიდველს ხდის. ბიზნესისთვის ლარის ანგარიშზე მეტი თანხის არსებობა შეიძლება ნიშნავდეს არა გრძელვადიან დანაზოგს, არამედ სამუშაო კაპიტალის უფრო რაციონალურ მართვასაც.
მოსახლეობის შემთხვევაში მეხსიერება და უსაფრთხოების აღქმა უფრო ძლიერია. ოჯახები უცხოურ ვალუტას ხშირად გრძელვადიან დაცვად აღიქვამენ, განსაკუთრებით მაშინ, როდესაც მომავალი დიდი შესყიდვა – ბინა, ავტომობილი, განათლება ან მოგზაურობა – დოლარსა და ევროსთან არის დაკავშირებული. ამიტომ მოსახლეობის ვადიანი დეპოზიტების დოლარიზაცია კვლავ 51.5% იყო. ლარის ზრდა რეალურია, მაგრამ ოჯახების პორტფელში უცხოური ვალუტა ჯერ კიდევ ცენტრალურ ადგილს იკავებს.
პოლიტიკამაც შექმნა სტიმული
ლარიზაცია მხოლოდ კერძო არჩევანის შედეგი არ არის. წლების განმავლობაში საქართველოს ეროვნული ბანკი იყენებდა მაკროპრუდენციულ და სარეზერვო ინსტრუმენტებს, რომლებიც უცხოურ ვალუტაში მოზიდული სახსრების ღირებულებას და ბანკების დოლარიზაციის დონეს ერთმანეთთან აკავშირებს. ასეთი ჩარჩო ბანკებს აძლევს სტიმულს, კონკურენცია ლარის დეპოზიტებისთვის გაზარდონ და დაფინანსების სტრუქტურაში ეროვნული ვალუტის წილი გააფართოონ.
მონეტარული პოლიტიკის შედარებით მაღალი განაკვეთი ლარის დეპოზიტების შემოსავლიანობასაც უწყობს ხელს. ეს კავშირი უფასო არ არის: ბანკისთვის ლარში რესურსის მოზიდვის მაღალი ფასი შეიძლება ლარის სესხების განაკვეთებშიც აისახოს. ამიტომ დამზოგველისთვის კარგი შემოსავალი მსესხებლისთვის ხშირად ძვირ ფულს ნიშნავს. ლარის დეპოზიტების ზრდა ფინანსურ სტაბილურობას აძლიერებს, მაგრამ ეკონომიკისთვის საბოლოო სარგებელი იმაზეა დამოკიდებული, შეძლებს თუ არა სისტემა ამ რესურსის პროდუქტიულ და ხელმისაწვდომ კრედიტად გარდაქმნას.
რას ცვლის ეს საქართველოსთვის
ლარის დეპოზიტების ზრდას რამდენიმე სისტემური შედეგი აქვს. პირველ რიგში, მცირდება ვალუტის შეუსაბამობა: როდესაც შემოსავალი, დანაზოგი და ვალდებულება ერთ ვალუტაშია, ოჯახი და კომპანია კურსის მოულოდნელი ცვლილების მიმართ ნაკლებად მოწყვლადია. მეორე, ეროვნული ბანკის საპროცენტო გადაწყვეტილებები უკეთ გადადის დეპოზიტებისა და სესხების ბაზარზე. მაღალი დოლარიზაციის პირობებში ადგილობრივი მონეტარული პოლიტიკის ნაწილი უცხოური ვალუტის პირობებზეა დამოკიდებული; ლარიზაცია ამ დამოკიდებულებას ამცირებს.
მესამე, ბანკებს უჩნდებათ მეტი ლარის რესურსი ადგილობრივი დაკრედიტებისთვის. ეს განსაკუთრებით მნიშვნელოვანია მცირე და საშუალო ბიზნესისთვის, რომლის შემოსავალი ხშირად ლარშია და რომელსაც უცხოურ ვალუტაში სესხება ბუნებრივი დაზღვევის საშუალებას არ აძლევს. მეოთხე, ლარის დეპოზიტების ბაზრის გაღრმავება შეიძლება გახდეს უფრო გრძელი ვადით ლარში დაფინანსების საფუძველი – თუმცა ამისთვის მხოლოდ მოცულობა არ კმარა; მნიშვნელოვანია დეპოზიტების ვადიანობა და სტაბილურობაც.
BTU-ს მკვლევრების შეფასებით, მთავარი მაკროეკონომიკური ღირებულება არის არა სიმბოლური „ნდობა ლარისადმი“, არამედ რისკის უკეთესი განაწილება. თუ შინამეურნეობა ლარში იღებს ხელფასს და ლარში ხარჯავს, ხოლო კომპანია ლარში ყიდის და ლარში იხდის ხელფასებს, იმავე ვალუტაში დანაზოგი და დაფინანსება ნაკლებ დაუცველ ბალანსს ქმნის.
რას არ ნიშნავს დეპოზიტების ბუმი
მაღალი ზრდა არ უნდა წავიკითხოთ როგორც მტკიცებულება, რომ ყველა ოჯახი მეტს ზოგავს. საბანკო დეპოზიტებში შედის როგორც ვადიანი დანაზოგი, ისე მოთხოვნამდე ანგარიშები და ბიზნესის საოპერაციო ნაშთები. ნომინალურ მოცულობაზე მოქმედებს შემოსავლების, ფასების, კომპანიების ბრუნვისა და ფინანსური ნაკადების ცვლილებაც. შესაბამისად, დეპოზიტების 34.6%-იანი ზრდა არ ნიშნავს, რომ მოსახლეობის თავისუფალი დანაზოგიც იმავე ტემპით გაიზარდა.
არც დოლარიზაციის შემცირებაა შეუქცევადი. კურსის მკვეთრმა რყევამ, ინფლაციური მოლოდინების გაუარესებამ ან ლარისა და უცხოური ვალუტის განაკვეთებს შორის სხვაობის შემცირებამ შეიძლება პორტფელები კვლავ შეცვალოს. განსაკუთრებით სწრაფად რეაგირებს მსხვილი ბიზნესი, რომელსაც ვალუტებს შორის თანხის გადატანა მცირე ტრანზაქციული დანახარჯით შეუძლია.
სწორედ ამიტომ მომდევნო თვეებში ოთხი მაჩვენებელია საყურადღებო: ლარისა და უცხოური ვალუტის დეპოზიტების განაკვეთების სხვაობა, მოსახლეობის დოლარიზაცია, დეპოზიტების ვადიანობა და ლარის კურსის მერყეობა. თუ ლარის წილი იზრდება არა მხოლოდ მიმდინარე ანგარიშებში, არამედ გრძელვადიან დანაზოგშიც, ტენდენცია ბევრად უფრო მდგრადი იქნება.
დასკვნა
მოსახლეობა და ბიზნესი მეტ ფულს ლარში ინახავს იმიტომ, რომ 2026 წელს სამი ფაქტორი ერთდროულად დაემთხვა ერთმანეთს: ეროვნული ვალუტის დეპოზიტზე გაცილებით მაღალი შემოსავალი, კურსის მიმართ შედარებით მშვიდი მოლოდინი და ლარში შემოსავლებისა და ხარჯების მართვის პრაქტიკული უპირატესობა. ბიზნესმა ეს ცვლილება უფრო სწრაფად მიიღო; ოჯახები კი კვლავ ინარჩუნებენ უცხოურ ვალუტას, როგორც გრძელვადიანი უსაფრთხოების ნაწილს.
ეს მნიშვნელოვანი სიგნალია, მაგრამ ჯერ არა საბოლოო გარდატეხა. ლარის დეპოზიტების 42 მილიარდ ლარამდე ზრდა აჩვენებს, რომ ეროვნულ ვალუტას დანაზოგის ფუნქცია უმტკიცდება. პროცესის მდგრადობა კი დამოკიდებული იქნება არა ერთჯერად კურსზე, არამედ დაბალ და პროგნოზირებად ინფლაციაზე, სანდო პოლიტიკაზე, სტაბილურ საბანკო სისტემასა და იმაზე, რამდენად შეინარჩუნებს ლარის დეპოზიტი რეალურ ეკონომიკურ უპირატესობას.
მონაცემები და ძირითადი წყაროები
საქართველოს ეროვნული ბანკი – თვის მიმოხილვა, სექტემბერი 2026
საქართველოს ეროვნული ბანკი – სესხებისა და დეპოზიტების მიმდინარე ტენდენციები
International Monetary Fund – 2026 Article IV Consultation with Georgia
შენიშვნა
მასალა არის ანალიტიკური და საგანმანათლებლო ხასიათის. ის არ წარმოადგენს ფინანსურ, საინვესტიციო, საგადასახადო ან სამართლებრივ რეკომენდაციას. კონკრეტული გადაწყვეტილების მიღებამდე საჭიროა შესაბამის სპეციალისტთან კონსულტაცია.
მომზადებულია Business and Technology University-ის აკადემიური გუნდისა და BTUAI Research Team-ის მიერ, Tbilisi, Georgia.